Fai una donazione
Questo sito è autofinanziato. L'aumento dei costi ci costringe a chiedere un piccolo aiuto ai lettori. CHI NON HA O NON VUOLE USARE UNA CARTA DI CREDITO può comunque cliccare su "donate" e nella pagina successiva è presente (in alto) l'IBAN per un bonifico diretto________________________________

- Details
- Hits: 2268
Per una politica delle lotte: Syriza, Podemos e noi
di Sandro Mezzadra e Toni Negri
 Il 2014 si è chiuso con la mancata elezione del Presidente della Repubblica in Grecia, e dunque con la convocazione di elezioni politiche anticipate. E’ un passaggio politico di grande importanza, destinato a segnare un anno che, in Europa, si concluderà con le elezioni in Spagna (dove già a maggio si voterà per i municipi e le “autonomie”). E’ del tutto evidente che quelle greche non saranno semplici elezioni “nazionali”: le pesanti ingerenze del governo tedesco e della Commissione europea, destinate a intensificarsi nelle prossime settimane, mostrano chiaramente come in gioco vi sia l’assetto complessivo delle istituzioni europee, ridefinito in questi anni attraverso la gestione della crisi. La reazione della Borsa di Atene al semplice annuncio da parte di Samaras della decisione di anticipare le elezioni presidenziali il 9 dicembre, con un crollo superiore al 12%, aveva del resto già lasciato intendere quale sarebbe stato il ruolo di un altro attore fondamentale, ovvero del capitale finanziario.
In queste condizioni, la partita che si appresta a giocare Syriza è evidentemente complicata, e ci sembrano davvero un po’ ingenue le posizioni che all’interno della sinistra europea, magari ammantandosi di realismo politico, propongono scenari lineari di superamento del neoliberalismo e dell’austerity, attraverso un recupero della sovranità nazionale.
- Details
- Hits: 2366
I nove passi per ripudiare il debito pubblico
Guido Viale
La tenuta del progetto di «rinegoziazione radicale» lanciato da Syriza (e dell’Altra Europa) è l’unica chiave per superare la crisi devastante dell’eurozona. Uscire dalla moneta unica come vogliono Salvini e Le Pen, infatti, massacrerebbe soprattutto lavoratori e famiglie
 La rinegoziazione radicale dei debiti pubblici dei paesi dell’eurozona in difficoltà, inclusa da tempo nel programma di Syriza e condivisa dall’Altra Europa, presenta risvolti complessi e delicati che vanno affrontati anche in sede tecnica: per prevederne le conseguenze macroeconomiche più dirompenti e cercare di prevenirle; ma soprattutto per proteggere i piccoli risparmiatori.
Nell’affrontare questi problemi occorre mettere però al primo posto la «politica» e non l’«economia», le scelte che possono orientare il conflitto sociale e non l’idea che il sistema possa continuare o addirittura riprendere a funzionare come sempre.
Siamo di fonte o alla vigilia di una grande rottura: «L’Europa è a un bivio», come recita l’incipit dell’appello da cui è nata la lista L’Altra Europa con Tsipras. Per questo, prima di entrare negli ineludibili aspetti tecnici è opportuno fissare alcuni punti di carattere generale.
1. I debiti pubblici di alcuni paesi dell’eurozona, tra cui Grecia e Italia, ma non solo, sono insostenibili. Quale che sia lo spread, gli interessi da pagare sono tali che divorano le risorse senza consentire, non solo una «crescita» duratura, ma nemmeno il livello di attività economica raggiunto in passato.
- Details
- Hits: 2921
La Grecia al voto
di Leonardo Mazzei
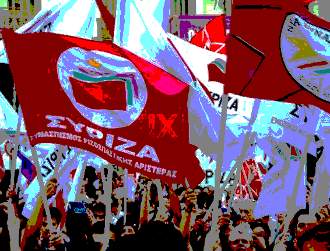 Dunque è ufficiale: la Grecia andrà al voto il prossimo 25 gennaio. L'elezione del tecnocrate eurista Stavros Dimas è fallita. I 168 voti di martedì scorso sono rimasti tali e quali anche nel terzo scrutinio di stamattina. La campagna acquisti di Samaras non ha funzionato, e ora tutto si giocherà in una battaglia elettorale che si preannuncia davvero infuocata.
Questo esito non deve sorprendere. L'obiettivo del capo del governo di Atene è stato, fin dal principio - cioè dalla decisione di anticipare l'elezione presidenziale -, quello di drammatizzare lo scontro per ribaltare i sondaggi elettorali che attualmente prevedono la vittoria di Syriza.
In realtà il margine tra il partito guidato da Tsipras e Nea Dimokratia sembrerebbe assai limitato, da due a sei punti percentuali. Un distacco che Samaras, spalleggiato in pieno dall'Unione Europea e dal Fondo monetario internazionale, pensa di poter colmare. E non è affatto detto che questo disegno sia destinato al fallimento.
Alla fine è molto probabile che tutto si giochi per una manciata di voti. E siccome il sistema elettorale assegna un premio di maggioranza di 50 parlamentari (su 300) a chi arriva primo, è prevedibile una fortissima polarizzazione del voto tra i primi due partiti, come già avvenne nelle elezioni del giugno 2012.
- Details
- Hits: 3155
Il destino dell’Europa fra retorica sovranazionale e antipolitica populista
di Lorenzo Del Savio e Matteo Mameli
 La crisi dell’euro ha generato e continua a generare disoccupazione, povertà e de-industrializzazione nei paesi cosiddetti periferici (periphery countries) dell’Eurozona, come Grecia, Spagna e Italia. Per quanto riguarda l’Italia in particolare, i dati economici peggiorano di mese in mese, in maniera sempre più drammatica. In tutta l’Eurozona, la crisi ha accelerato lo smantellamento dei sistemi di protezione sociale e la de-regolamentazione del mercato del lavoro.
Nei paesi cosiddetti centrali (core countries) dell’unione monetaria, e in particolare in Germania, la crisi ha garantito stabilità alle élite politiche dominanti. Queste élite germaniche e nordiche si son rese responsabili di politiche di svalutazione interna, e quindi di repressione salariale. Questi politici si vantano di riforme del mercato del lavoro – incluse quelle del socialdemocratico Schröder – che vanno contro gli interessi dei lavoratori e di coloro che il lavoro lo cercano, indicando ai propri elettori la necessità di queste riforme per evitare lo sciagurato destino dei paesi periferici, e nascondendo come le politiche mercantilistiche perseguite a livello domestico dai paesi centrali abbiano pesantemente contribuito ai problemi dei paesi periferici.
- Details
- Hits: 2261
Te lo do io il quantitative easing!
di Leonardo Mazzei
 Raramente la verità delle cose si mostra fin da subito nella sua pienezza. Anzi, di solito, essa ama nascondersi nelle pieghe degli eventi e dei processi che segnano la storia, i cui svolgimenti sono in genere tortuosi e non privi di contraddizioni. Ed il percorso dissolutivo dell'Unione Europea, realisticamente preceduto dalla fine della moneta unica, non fa certo eccezione.
Per comprendere la portata di quanto sta avvenendo è utile tornare sulla vicenda del Quantitative easing (QE), sulla quale abbiamo già scritto pochi giorni fa (vedi Il QE della discordia). Le cose corrono infatti con la fretta dovuta dei momenti topici, e nuovi e decisivi elementi sulle manovre in corso sono ormai di pubblico dominio.
Due settimane fa avevamo ipotizzato uno scenario dove al successo d'immagine di Draghi, l'avvio del QE appunto, corrispondeva una vittoria del governatore della Bundesbank, Jens Weidmann, sulla sostanza di questa operazione. Come dire: a Draghi le telecamere, a Weidmann gli euro-tedeschi ben chiusi in cassaforte.
Quel che è emerso in questi ultimi giorni non fa che confermare questa ipotesi, che comincia ad assumere contorni sempre più precisi quanto più inquietanti per i paesi dell'area mediterranea.
- Details
- Hits: 2015
I motivi per non fare il QE dell’eurozona
di Frances Coppola
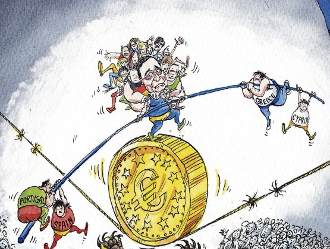 Dal sito di Forbes, Frances Coppola spiega perché anche il tanto invocato acquisto di titoli di stato da parte della BCE non risolverà i problemi dell’eurozona. E arriva alla conclusione che sappiamo da tempo: nessun intervento centralizzato sulla politica monetaria potrà ricomporre gli squilibri e le divergenze tra gli stati membri. E sono queste divergenze la vera causa dei problemi dell’eurozona.
Mentre il rischio di deflazione si avvicina, continuano ad aumentare le richieste che la BCE si imbarchi in un programma di acquisto titoli di stato in maniera simile a quanto fatto in anni recenti dalla Federal Reserve, dalla Banca d’Inghilterra e dalla Banca del Giappone. Finora, la BCE non ha ceduto a questa forma di allentamento monetario, preferendo offrire finanziamenti a basso costo alle banche, tassare i depositi inattivi, e più recentemente imbarcarsi nell’acquisto di prestiti cartolarizzati alle PMI e covered bonds. Queste misure di allentamento del credito sono progettate per incoraggiare le banche a prestare sia alle famiglie sia alle imprese.
- Details
- Hits: 2135
Primo: salvare le banche!
Il Quantitative easing di Mario Draghi
di Leonardo Mazzei
Il processo inarrestabile della disunione europea va avanti
 Quantitative easing (QE): ecco il nuovo pomo della discordia di un'Europa sempre più divisa. La questione è da tempo sul tavolo della Bce, ma adesso il tempo stringe. Il problema è quello se utilizzare, oppure no, il QE per acquistare titoli di Stato. E, se sì, in quale misura. Su tutto ciò i paesi dell'eurozona sono divisi, e così pure il comitato esecutivo della Bce.
Il QE è un classico strumento di politica monetaria. L'acquisto di titoli - in generale non importa se pubblici o privati - è il mezzo per ottenere un significativo aumento della massa monetaria. Uno "stampare moneta" che, aumentando la liquidità, è normalmente orientato a far ripartire il credito e gli investimenti. Uno strumento, dunque, di una politica anticiclica utilizzato per contribuire all'uscita dalle recessioni più profonde. Che è quello che hanno fatto, con risultati significativi anche se non sempre univoci, le banche centrali degli Stati Uniti (Fed), del Giappone e della Gran Bretagna.
Il caso dell'eurozona è però palesemente diverso. E la diversità risiede nell'assurdità di una moneta unica per 18 stati con 18 diversi debiti, con 18 diversi tassi di interesse e 18 diversirating. Il tutto a rappresentare 18 economie piuttosto disomogenee tra loro. Ovvio che in questa situazione la Bce sia intervenuta di fatto, negli anni scorsi, solo a tamponare provvisoriamente la situazione nei momenti più drammatici della crisi del debito.
- Details
- Hits: 2602
Il bazooka che sparò coriandoli
di Paolo Cardena
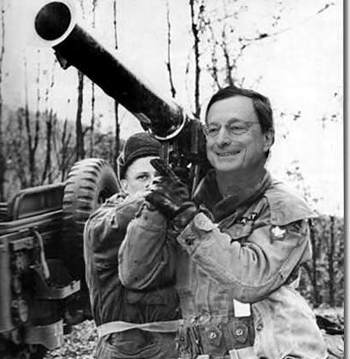 A proposito della BCE e del possibile quantitave easing, ci sono due semplici concetti chiave da dover comprendere.
Il primo è che la BCE non puo' finanziare direttamente i governi e questo pregiudica la possibilità da parte della BCE di comprare direttamente debiti sovrani, cioè di fare un quantitative easing sul debito pubblico; la seconda è che la BCE ha come mandato quello di garantire la stabilità dei prezzi (cioè l'inflazione posta come target al 2%) e la stabilità del sistema finanziario.
Ora, siccome la stabilità dei prezzi è minacciata da spinte deflazionistiche in molti paesi dell'area mediterranea che, peraltro, mettono a rischio anche la stabilità finanziaria dell'intera area poiché rendono i debiti pubblici difficilmente sostenibili, la BCE, in assenza di modifiche ai trattati istitutivi dell'euro e al proprio statuto, potrebbe aggirare il primo divieto (quello di comprare debiti sovrani), facendo leva sulle attribuzioni del suo mandato che è quello di garantire la stabilità dei prezzi e la stabilità finanziaria dell'intera area.
Quindi, in altre parole, dovrebbe dire: "siccome la deflazione pregiudica la stabilità dei prezzi e la stabilità finanziaria dell'intera area, come estrema ratio, non abbiamo alternativa che comprare debito pubblico finanziando direttamente gli stati, pur violando apertamente il principio secondo il quale la Bce non puo' finanziare i singoli governi". Un discorso del genere, benché reso più istituzionale da parte della BCE, è semplicemente qualcosa di logicamente improponibile da ascoltare ed è espressione delle innumerevoli contraddizioni della moneta unica. Non c'è nulla da dire: in questo, i padri fondatori dell'euro sono stati dei veri fenomeni.
- Details
- Hits: 2624
Il Titanic Europa e le illusioni di Fassina
di Guido Iodice
 Da alcuni mesi l'ex viceministro dell'economia si è unito al coro degli antieuro, auspicando un “superamento cooperativo” della moneta unica. Ma la vaghezza regna sovrana nella sinistra Pd e la sua analisi rischia di non reggere il confronto con la realtà, mentre rimangono fumosi i contorni della proposta politica.
Un repentino cambio di fronte
Le critiche di Stefano Fassina all'Europa si sono spinte negli ultimi mesi fino alla messa in discussione della moneta unica. Secondo l'ex viceministro, la situazione dell'eurozona sarebbe insostenibile. Ciò implicherebbe la necessità, da parte del nostro paese, e in particolare da parte della sinistra, di promuovere un “superamento cooperativo” dell'euro. Continuare sulla strada attuale sarebbe iniquo perché “se non si può svalutare la moneta, si svaluta il salario”.
Un concetto (che abbiamo già criticato su Micromega online) ripetuto anche nella direzione Pd alla vigilia del Jobs act. In quella sede, l'ex viceministro aveva spiegato che la cancellazione dell'articolo 18 era un diktat imposto dall'Europa e accettato da Renzi al fine di riequilibrare i differenziali di competitività nella zona euro.
- Details
- Hits: 4299
Novità a sinistra sull'euro
Sergio Cesaratto interviene sulle novità che emergono nell'area dell'opposizione nel Pd. Di seguito un commento di Mimmo Porcaro su questo intervento.
La sinistra oltre l’euro
di Sergio Cesaratto
Le posizioni che Stefano Fassina ha espresso nelle passate settimane su (a) l’insostenibilità dell’euro a fronte del venir meno delle speranze di un cambiamento delle politiche europee, e (b) il fallimento di una dimensione democratica europea sovranazionale e la necessità di ripristinare una sovranità democratica nazionale, segnano una novità assoluta nel panorama della sinistra italiana. Sinora per ritrovare posizioni simili, la cui elaborazione in questi anni è ascrivibile a una manciata di economisti di sinistra, si doveva andare a cercare nei meandri delle sinistre più estreme, oppure a destra. Esaminiamo i due punti.
- Details
- Hits: 3179
Senza moneta nazionale non c’è democrazia
di Enrico Grazzini
 In Europa, e soprattutto in Italia, si stenta ancora a comprendere il valore decisivo della moneta per l'economia, la politica e la democrazia. Purtroppo l'errore è condiviso anche da gran parte della sinistra. Tutti capiscono (almeno apparentemente) che non c'è democrazia politica senza stato democratico, cioè senza istituzioni statali che garantiscano la democrazia e che rispondano alla sovranità popolare. Ma ancora pochi comprendono che non esiste uno stato senza una moneta nazionale. Svolgiamo il sillogismo: non esiste una democrazia senza stato; e non esiste uno stato senza moneta. Quindi non esiste la democrazia se non c'è una moneta nazionale.
Purtroppo paradossalmente solo i partiti populisti e quelli sciovinisti e anti-democratici sembrano avere ben compreso questa verità semplice e inoppugnabile.
La moneta rappresenta la comunità nazionale. Dal punto di vista economico, la moneta è il simbolo più concreto dell'unità e della forza, e anche del benessere di una nazione. Non a caso la prima cosa che una nazione si dà appena nasce è una moneta nazionale.
- Details
- Hits: 2178
"Italia: il primo passo è recuperare la nostra sovranità psicologica"
Cesare Sacchetti intervista Vladimiro Giacchè
"Si è distrutta l’economia mista e quel corretto bilanciamento tra pubblico e privato previsto nella nostra Costituzione"
 Recentemente alla Camera è stato approvato il Jobs Act. Il Governo ha presentato il provvedimento come uno stimolo all’economia, che potrà ripartire grazie alla maggiore flessibilità del mercato del lavoro. Quali saranno gli effetti del Jobs Act ?
In una situazione di crisi come quella odierna, aumentare la flessibilità in uscita e la libertà di licenziamento può avere degli effetti contrari a quello che viene predicato, ovvero un aumento della disoccupazione. Queste politiche sono coerenti con le riforme strutturaliche ci vengono domandate, poiché l’aumento dei disoccupati ingenera una maggiore pressione sulle persone che sono ancora al lavoro. Conseguentemente, è possibile ottenere una riduzione dei salari. Lo strumento della svalutazione interna, data la rigidità del cambio da un lato, e dall’altro le politiche fiscali restrittive che ci vengono imposte, è l’unico strumento che resta per creare competitività. Il Jobs Act e le iniziative sul mercato del lavoro vengono presentate come un modo per aumentare l’occupazione. Personalmente, credo che l’obbiettivo sia ben altro, ovvero una riduzione mirata dei salari. Bisognerebbe avere il coraggio di dirlo.
Il Jobs Act potrebbe essere definito un mini-job all’italiana, ispirato alle riforme Hartz tedesche del 2003. Considerate le differenze di welfare tra il sistema tedesco, che offre maggiori tutele e sostegno al reddito, e il Jobs Act italiano, privo delle garanzie necessarie, lei crede che questa possa essere l’arma finale per realizzare la deflazione salariale?
- Details
- Hits: 2316
I porci sono loro
Dall’introduzione a “Derubati di sovranità”
Gianluca Ferrara*
In questo video, Gianluca Ferrara, autore di "Derubati di sovranità", ricorda come siamo arrivati a questo punto e suggerisce possibili vie d'uscita
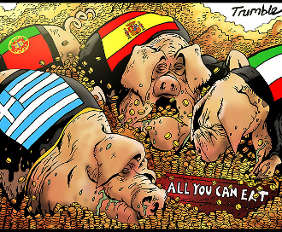
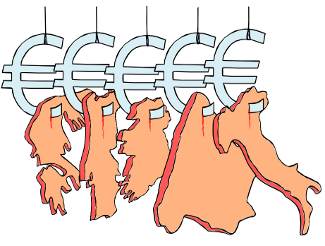 Quella a cui stiamo assistendo è la fase finale di un cruento regolamento di conti fra due dottrine economiche, quella di stampo keynesiano e quella neoliberista. L’Europa, in particolare l’area della moneta comune, è un terreno privilegiato per analizzare e constatare come le posizioni neoliberali stiano nettamente vincendo questa guerra economica tanto da poter parlare ormai di dominio del pensiero unico. Dagli anni ’70, terminato il cosiddetto trentennio glorioso keynesiano, è iniziata la controrivoluzione neoliberista che, poco alla volta, ha derubato i cittadini di tutte le loro Sovranità. Le Sovranità degli Stati sono state spolpate sino a rendere il loro apparato un guscio vuoto e inefficiente. Gli Stati europei sono stati depauperati a tal punto da cedere la Sovranità di battere moneta a un gruppo di banchieri privati, che usano questa funzione per speculare contro gli Stati stessi. Quando vincono le scommesse, incassano il guadagno, se invece le perdono socializzano i costi, com’è successo dopo l’esplosione della bolla dei mutui subprime, nel 2007. In altre parole, con i nostri soldi scommettono: se vincono, riscuotono, se perdono, paghiamo un’altra volta noi che, per di più, per giustificare l’esborso, siamo anche accusati di vivere al di sopra delle nostre possibilità, di essere dei porci (Piigs) che pensano solo a rimpinzarsi, rendendo il debito pubblico insostenibile.
- Details
- Hits: 2204
Thatcher's touch: ma cosa manca ancora da realizzare?
Non basta (e avanza) l'euro?
Quarantotto
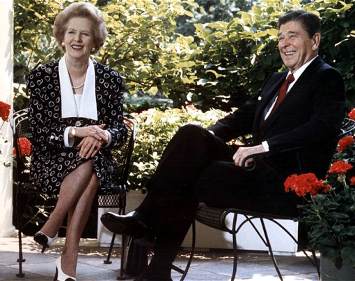 Ogni tanto qualche politico italiano, e anche qualche giornalista, in vena di "rinnovamenti" e proposte "vincenti", menziona la Thachter come modello per le politiche da adottare in Italia; naturalmente, per uscire dalla crisi.
Ad altri, l'accusa di thatcherismo viene invece mossa e cerca di negare, per la verità senza offrire spiegazioni sostanziali, di alcun tipo, rispetto alle accuse.
E' allora utile vedere un po' di dati relativi alla fantastica performance della lady di ferro.
Rammentiamo che ella fu primo ministro dal 1979 al 1990.
Vediamo come andò la crescita dl PIL:
- Details
- Hits: 3508
Il "Monito degli economisti", un anno dopo*
L’euro: un destino segnato?
Emiliano Brancaccio
A poco più di un anno dalla pubblicazione sul Financial Times del “monito degli economisti”, la forbice tra paesi creditori e debitori continua ad allargarsi e potrebbe rendere insostenibile l’attuale assetto dell’Unione monetaria europea. Apriamo una discussione a partire da un testo di Brancaccio, uno dei promotori del “monito”, che solleva il problema del “che fare” di fronte alla prospettiva di una implosione della moneta unica
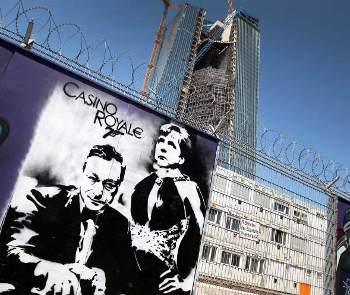 La forbice macroeconomica che da tempo squarcia l’eurozona non sembra affatto destinata a richiudersi. Stando agli ultimi dati della Commissione europea, gli andamenti dei redditi e dei livelli di occupazione nei diversi paesi membri dell’eurozona non mostrano tangibili segni di avvicinamento dopo la lunga divergenza che si è registrata negli anni passati. Alla fine del 2014 il numero degli occupati in Germania dovrebbe segnare un incremento di due milioni e duecentomila unità rispetto al 2007. Di contro, nello stesso arco di tempo Spagna, Italia, Grecia, Portogallo, Irlanda e Francia si ritroveranno con una perdita complessiva di quasi sei milioni e duecentomila posti di lavoro1.
La divaricazione dei redditi e dell’occupazione contribuisce poi a creare faglie più profonde, di carattere strutturale, che riguardano i livelli di solvibilità dei capitali industriali e bancari dei diversi paesi dell’area euro. L’ultimo rapporto di Credit Reform segnala che tra il 2008 e il 2013 le insolvenze annue delle imprese sono aumentate del 22 percento in Francia, del 77 percento in Irlanda, del 120 percento in Italia, del 185 percento in Portogallo e del 2542 percento in Spagna, laddove in Germania nello stesso periodo sono diminuite dell’11 percento. Si tratta di un divario eccezionale, che inevitabilmente si ripercuote sui bilanci degli istituti bancari. Non è un caso che i recenti “stress test” coordinati dalla Banca centrale europea abbiano evidenziato uno scarto superiore alle attese tra gli indici di robustezza patrimoniale delle banche dei diversi paesi dell’eurozona, in particolare tra istituti tedeschi e italiani.
Page 52 of 77