Vuoi iscriverti alla newsletter? - Se non ci riesci segui le istruzioni del modulo sotto questo
Impossibile iscriversi?
Quando premi invio appare un avviso?
La soluzione è disattivare le eventuali estensioni di sicurezza tipo uBlock o Adguard, ricaricare la pagina, ricompilare il modulo d'iscrizione e al termine riavviare le estensioni.
Notizie sull'operazione speciale condotta dall'esercito russo in Ucraina
Come ogni volta quando ci sono scontri e violenze contro cose o persone nel corso di manifestazioni pubbliche, mentre da destra si invoca il pugno di ferro come panacea universale, da più parti a sinistra viene evocata la presenza di infiltrati della polizia o di altri settori dello Stato come causa degli incidenti. Oggi, inoltre, va di moda, specie a destra ma non solo, una versione modernizzata della teoria degli infiltrati: i disordini sarebbero dovuti alla guerra ibrida condotta da entità statali ostili, come hanno affermato in Italia il...
Napoli è una città che tende alla sineddoche, alla mise en abyme, alla generalizzazione: lo dimostra il suo stesso nome, perché nel chiamarsi “città nuova” tende a considerarsi città par excellence, sottolineando quella sua irriducibilità che in tanti nel corso del tempo hanno provato a rivendicare. Prendiamo un esempio paradigmatico: diceva Luciano De Crescenzo in Così parlò Bellavista (1977) che l’uomo produttivo, ossia “il milanese”, preferisce la doccia perché consuma meno acqua, meno tempo e si lava meglio, campione di efficientismo. “Il...
Pubblichiamo la traduzione di un’analisi che ci è sembrata tra le migliori delle lotte degli studenti delle scuole francesi, anche se ormai la situazione si è andata via via sviluppando fino alla grandiosa manifestazione di sabato 17 ottobre, sulla quale abbiamo raccolto le prime impressioni di chi l’ha vissuta. Era stata indetta da tempo e aveva come ragione di fondo l’aggravarsi della condizione di vita a seguito dell’inflazione. Nel frattempo però scoppia, inattesa e soprattutto imprevedibile nelle modalità e nella composizione, la lotta...
Sopprimiamo la tentazione di dire “l’avevamo detto”. Quando una classe dirigente senza leve economiche del comando si trova ad affrontare un’insorgenza sociale di grandi dimensioni l’unica cosa che viene in mente è il ricorso alla polizia. Anzi, addirittura all’esercito… Succede anche dopo il lungo weekend tra Milano, Torino e Bologna, ma in questo momento è Milano l’epicentro politico della “nuova ondata sociale”, misconosciuta, sottovalutata, e ancora negata da chi si rifiuta persino di capire da dove sia venuta fuori. Hanno solo un...
Ieri il ministro degli Esteri russo Sergej Lavrov si è recato in Iran dove si è incontrato con il suo omologo Abbas Araghchi e il presidente Masoud Pezeshkian. In agenda impedire la ripresa di una guerra di larga scala da parte di Israele e Stati Uniti. Non è la prima volta che la Russia tenta chiudere la pericolosa/disastrosa querelle iraniana, ma stavolta è diverso perché Lavrov giunge a Teheran sull’onda della telefonata tra Putin e Trump di venerdì 9 ottobre, nella quale i due presidenti hanno parlato anche del conflitto iraniano e perché...
Ma cosa si aspettavano, che una massa di giovani relegati nelle periferie delle cittadelle del lusso, ridotti a eccedenze produttive o a manovalanza precaria, potessero accettare un presente di miseria con l’ascensore sociale non bloccato, ma sbarrato con violenza e un futuro fatto di nulla con la guerra, senza reagire? Chi ha fatto questi calcoli, che non sono calcoli ma diktat dettati dai vertici del potere imperialista finanziario e multinazionale, li ha proprio sbagliati: ma il pilota automatico si sa, non è come le city car di ultima...
19 ottobre. Che ansia, che tormento agita le fragili cristiane coscienze delle cancellerie euro-atlantiste, al pensiero di come il loro pupillo, personificazione del vallo euroliberale che si erge contro le “autocrazie asiatiche”, sia stato lasciato solo e indifeso dalle sconsiderate decisioni della Casa Bianca. L'impellente imperativo è quello di sostituire l'infido alleato yankee nel sostegno alla junta nazigolpista di Kiev e assumere, con ciò stesso, l'impegno a fare da muro alla “postura” - un termine che, nella nuova lingua liberale, fa...
Prevengo i commenti. Ma perché perdi tempo con Veneziani? Perché ne parli? Per un motivo semplice: l’egemonia. Vi ricordo che queste persone indottrinano anche chi governa; questi discorsi ve li ritroverete in Valditara e Meloni. Vi ricordo che queste persone, alla fine, approvano tagli e finanziarie. Il ruolo degli “intellettuali” è svuotare di senso le rivendicazioni materiali. Leggasi: arrampicarsi sugli specchi e dare la colpa a tutti/e tranne che a se stessi. «La rivendicazione economica è fuorviante», sentenzia Marcello Veneziani dalle...
“Ricostruire la base produttiva europea” è la frase che circola in ogni documento della Commissione europea. È un riflesso verbale che non impegna nessuno. Non dice quali industrie, con quali soldi, in quanto tempo, contro quali interessi. È una formula di copertura, non un programma. Il suo uso più recente è nel braccio di ferro con Pechino. Bruxelles ha scoperto, con dieci anni di ritardo, che il deficit commerciale con la Cina corre al ritmo di 1 miliardo al giorno. Minaccia salvaguardie sulle auto ibride, quote sull’acciaio, condizioni...
Parliamo delle vetrine, quel velo ideologico del commercio che ci fa salivare come cani di Pavlov al suono della campanella, quella nebbia di cristallo dove si vede e non si vede la reificazione che si incontra/scontra con l’ideologia borghese che critica il sistema finché qualcuno non lo tocca e lo mette sul serio in discussione. Insomma quel vetro che segna il limite tra chi ha e chi non ha, o meglio tra chi è e chi non è. La dinamica del velo che frena la pulsione, lo squarcio dietro al quale non si vuol vedere ciò che quel vetro nasconde:...
La sorpresa sta già nel fatto che ci si riesca a sorprendere. Anche ieri “Milano centro” è stata attraversata da gruppi di giovani che alla fine si sono scontrati con la polizia. La quale – dopo che evidentemente erano stati monitorati i social più utilizzati per la giornata di sabato – fin dalla mattina aveva cominciato a filtrare l’accesso al centro sulla base di due criteri piuttosto indicativi: chi indossava felpe con cappuccio e chi si porta dietro un colore di pelle un po’ diverso. Scene tra il comico e il tragico, con proteste...
“Il tempo”, scrive in L’evoluzione creatrice (1907) il più geniale filosofo della scienza del ventesimo secolo, Henri Bergson, “è invenzione”. In effetti, così prosegue il filosofo francese, “non appena ci si ritrova in presenza della durata vera, si vede che essa significa creazione”; una creazione che coincide con la “vita del reale”. Si tratta di una vita, è questo il punto forse più attuale del libro di Bergson, che evidentemente è molto più ampia di quella che ancora chiamiamo in senso assai più ristretto “vita”. Si tratta di una vita...
Che la libreria Feltrinelli, antico emblema della cultura antagonista italiana, venga devastata, durante una rivolta giovanile, possiede una sua ironia dialettica. Sono vent’anni che evito quelle librerie. Avete visto cosa espongono in vetrina? La conoscenza definitivamente sussunta nell’industria culturale, l’antagonismo convertito in valore di scambio. Adorno e Horkheimer hanno perso, e noi con loro. Del resto, è piuttosto facile mercificare Che Guevara sulle magliette e poi indignarsi quando una generazione, sottoposta a decenni di...
E’ difficile sottovalutare la portata dell’ingresso in campo degli studenti italiani avvenuto ieri in modo così clamoroso da costringere persino alcuni telegiornali Rai a metterlo come prima notizia. Mentana e La7, i presunti “progressisti” dell’”informazione indipendente”, sono invece riusciti nell’impresa di far peggio della Rai. In entrambi i casi le fumose “tensioni tra studenti e polizia” non sono riuscite stavolta a nascondere la portata della mobilitazione. E pure gli “incappucciati” che si muovono esattamente come i governi europei...
«Vedo nuvoloni all’orizzonte», avverte Giorgetti. Omettendo che le danze sue e di Meloni stanno contribuendo non poco a incupire i cieli. Dopo vari tentativi falliti, a fine 2026 il deficit pubblico dovrebbe finalmente andare sotto il fatidico 3% del Pil. Ma il ministro ammette che negli anni successivi il disavanzo oltrepasserà di nuovo la soglia. L’uscita dalla procedura di infrazione dunque si allontana. Scomodo lascito per il governo prossimo venturo. È uno dei pochi punti fermi della manovra di bilancio, per altri versi ancora avvolta...
Le immagini delle fiamme che avvolgono il municipio di Limoges in Francia, con il crollo del campanile, stanno facendo il giro del mondo. Il giudizio rispetto a episodi come questo non può che essere di condanna, così come non si possono che condannare gli atti di saccheggio che hanno accompagnato le proteste in molte zone della Francia. Tuttavia, se ci limitassimo a questo livello di considerazioni faremmo soltanto una classica operazione di conservatorismo piccolo-borghese, che ha le sue ragioni ma che è anche drammaticamente miope....
La Guerra fredda non è stata solo una questione di missili, spie e sbarramenti militari. Quello che la storiografia ufficiale spesso dimentica — o finge di non vedere — è che la battaglia più feroce e decisiva si è combattuta direttamente dentro le teste delle persone. Gli Stati Uniti non si sono accontentati di dominare il mondo con la forza delle armi e il peso del dollaro: hanno voluto plasmare le categorie stesse con cui le società occidentali interpretano la realtà, ridefinendo da cima a fondo ciò che è desiderabile, accettabile o anche...
Nel Landtag della Sassonia-Anhalt in Germania si è verificato un passaggio politico fondamentale che potrebbe segnare una svolta duratura per l’intero panorama politico tedesco e che, forse, potrebbe insegnare qualcosa anche nel resto d’Europa. Con l’approvazione di una mozione presentata dal BSW insieme all’AfD – rispettivamente il partito della sinistra patriottica fondato da Sahra Wagenknecht e il partito nazionalista di destra accusato di “fascismo” – il parlamento regionale ha formalmente impegnato il governo del Land a farsi promotore...
L'establishment UE-NATO sta conducendo una guerra ibrida contro l'Europa. La falsa élite che attualmente governa in molti Paesi europei e nell'Unione Europea a Bruxelles è determinata a scatenare una guerra contro la Russia. Sfortunatamente per loro i cittadini su cui governano non hanno alcun interesse al riguardo e i leader stanno quindi conducendo una massiccia campagna propagandistica per far cambiare loro idea. Stanno seguendo la linea tracciata da Hillary Clinton che dopo aver perso le elezioni presidenziali del 2016 contro Donald Trump...
CANDELA (FOGGIA) – Il sit-in è cominciato questa mattina alle cinque. Gli agricoltori e gli autotrasportatori che presidiano il casello autostradale per Napoli e Pescara con tir e trattori stanno accanto a due pattuglie dei Carabinieri e della Polizia stradale. Nessun ostacolo alle autovetture. Non vengono fatti passare solo i mezzi pesanti. Ma se qualche camionista insiste, lo lasciano andare. «Deve essere una protesta efficace – dicono i manifestanti -. Non dobbiamo permettere che il problema, che è economico e sociale, diventi un problema...
È un po’ di tempo che non riesco a occuparmi dei conflitti in corso in Europa e in Medio Oriente, in quanto ho voluto privilegiare lo spazio mediatico e il controllo della narrativa, il soft power, che ha oggi un ruolo essenziale nell’orientamento della politica interna e internazionale. Gli storici che dovranno un giorno soffermarsi sulla guerra suicida europea, sullo sterminio del popolo ucraino, come sul genocidio palestinese, sottolineeranno le responsabilità dei giornalisti e degli accademici che sono riusciti a normalizzare la guerra e...
Prima le sanzioni finanziarie contro Francesca Albanese, relatrice speciale delle Nazioni Unite sui territori palestinesi occupati, e contro alcuni giudici della Corte penale internazionale. Poi, il 26 agosto, il dipartimento del Tesoro degli Stati Uniti ha inserito nella sua lista nera anche Autistici/Inventati, il collettivo italiano che dal 2001 offre servizi digitali ad attivisti e associazioni. Una decisione che ha costretto Banca Etica a sospendere e poi chiudere il conto dell’associazione, per non incorrere a sua volta nelle sanzioni....
Negli ultimi anni, a livello comunicativo, mediatico e sui social, si assiste a quella che con una certa approssimazione potremmo definire una spirale inflattiva dell'analogia coi regimi autoritari del XX secolo. Sia ben chiaro che chi scrive, anche e non solo per tradizione familiare, non ha nessuna simpatia, o per meglio dire nutre una profonda avversione, per quei sistemi politici, all’origine di derive autoritarie e repressive e di atrocità di vario genere, ma qui quello che vorremmo cercare di porre in evidenza è una riflessione sul...
Tra le quattro principali nazioni dell’Europa continentale negli ultimi trenta anni l’Italia è stata sicuramente la più stagnante, a fronte di paesi come Germania, Francia e Spagna, che hanno invece presentato un quadro di maggiore dinamicità economica e salariale. La cronicità della stagnazione italiana spiega anche perché non stia subendo le stesse fibrillazioni sociali che oggi attraversano gli altri tre maggiori paesi europei. Ma non va neppure sottovalutata la capacità dell’oligarchia nostrana di surrogare il conflitto sociale reale con...
Alberto Deambrogio: Nel tuo articolo apparso su Machina, tu utilizzi l’analisi di Fernand Braudel per scardinare l’idea che il capitalismo coincida con la logica della concorrenza o con una semplice estensione dell’economia di mercato, definendolo invece come una strategia monopolistica e statale di puro potere e centralizzazione. Molta sinistra ha sicuramente considerato importanti le teorie ordo-capitaliste o la critica al neoliberismo inteso come “iper-concorrenza”, concentrando rivendicazioni sulla regolazione del mercato. Se accettiamo...
Trump aveva chiesto a Zelensky di cessare gli attacchi alle raffinerie russe “una mezza dozzina di volte negli ultimi mesi a causa dell’impennata dei prezzi del gasolio. Ciò che ne è seguito era prevedibile: Zelensky ha esitato; Trump ha concluso l’accordo” con Putin. Così David Ignatius, sul Washington Post, ha ricostruito quanto avvenuto sabato scorso. Insomma, la decisione di Trump era meditata e la svolta repentina è dovuta ai ripetuti niet dell’alleato. La frustrazione ha spinto il presidente americano a forzare e, per piegare la...
L’immigrazione occupa ormai da tempo un ruolo cruciale nell’agenda politica, domina le campagne elettorali e incide sul loro esito. Serve infatti a movimenti e partiti per suscitare il clima di allarme sociale necessario a procacciarsi il consenso di una opinione pubblica che si sente minacciata sotto diversi punti di vista. I fantasmi agitati dal marketing della paura sono numerosi, ma quello prevalente, e che fa da cornice giustificativa alla volontà di mettere al bando categorie di persone ritenute inammissibili perché inassimilabili, è di...
Nell’annus horribilis 2026, in cui l’imperialismo ha arrestato legittimi presidenti come Maduro in Venezuela e massacrato guide spirituali e religiose come Khamenei, l’Occidente collettivo continua a ergersi a giudice dei “diritti umani”. Sembrerebbe grottesco, non fosse tragico. Se si approfondisce il tema però emergono tutte le ramificazioni della vicenda che rientrano pienamente nella visione colonialista che l’Occidente mantiene verso il resto del mondo, considerato semplicemente come un’entità indistinta da giudicare, processare e...
C’è un bambino che dorme. Stringe un orsetto senza un occhio, ha una coperta troppo corta e la certezza – che solo i bambini possiedono – che domani esisterà. Questa certezza è la cosa più preziosa che abbiamo. E siamo disposti a spegnerla per un pezzo di terra. Non è sempre stato così. Per secoli l’Europa, con tutte le sue colpe e tra errori e roghi, ha elaborato un’idea altissima e fragilissima: che ogni uomo valga in quanto uomo. Che la vita non sia proprietà del sovrano, della nazione, dell’esercito, della storia; che la vita non sia...
Prima c’è stato un articolo giovedi 8 ottobre del giornale Politico.eu a rivelare che l’Unione Europea “di fronte all’escalation delle operazioni ibride russe” si stia preparando all’eventualità che, prima o poi, queste azioni provochino delle vittime in Paesi Ue o Nato. Una riunione di diplomatici della Ue svoltasi a porte chiuse, senza telefonini e senza assistenti, ha valutato il rischio di attacchi gravi, “capaci di provocare vittime su larga scala”. Se diversi cittadini di Paesi membri dell’UE o della NATO venissero uccisi in quello che...
Pochi giorni fa, dopo l’ennesima notte di bombardamenti su Kiev, il cancelliere tedesco Merz s’è recato in segreto da Zelensky. Un precedente analogo risale al 2022, quando Boris Johnson intervenne per impedire un accordo con la Russia, minacciando il presidente ucraino proprio mentre sembrava disposto ad accettare una soluzione negoziale. Merz sarebbe intervenuto per scongiurare il collasso psicologico di Zelensky e rilanciare un sostegno occidentale sempre più incerto. Ha promesso il proseguimento del riarmo tedesco e 1,3 miliardi di euro...
Alberto Deambrogio: Nel tuo libro riprendi la tesi di Raniero Panzieri sulla non-neutralità della tecnologia, nata negli anni della catena di montaggio e del boom industriale. Se Panzieri oggi potesse osservare la transizione digitale e i moderni algoritmi di intelligenza artificiale applicati al mondo del lavoro, quale aspetto dell’odierno capitalismo delle piattaforme lo sconvolgerebbe di più e quale, invece, considererebbe la logica evoluzione di quanto aveva già previsto? Massimiliano Amato: Credo che Panzieri non si stupirebbe affatto...
Anwar Shaikh è nato a Karachi nel 1945 da una famiglia sindhi. Diplomatosi alla Stuyvesant High School di New York nel 1961 ha poi conseguito una laurea in ingegneria (B.S.E.) presso l'Università di Princeton nel 1965. Dal 1965 al 1967 lavorò per due anni in Kuwait: inizialmente come impiegato bancario e ingegnere, e successivamente, dal 1966, come insegnante di matematica, fisica e scienze sociali presso la Kuwait-American School di Kuwait City. Una volta tornato negli Stati Uniti per studiare economia con Gary Becker, Robert Heilbroner e...
14 ottobre. Inni alla guerra e proclami di attacco. I media di regime italici pullulano di incitamenti ad armarsi e passare all'offensiva. Questa l'atmosfera che circola nelle redazioni romane, torinesi, milanesi che, fiutata l'aria delle cancellerie europee, ardiscono prendere le distanze dai padroni d'oltreoceano, specialmente dopo il cosiddetto “Diesel deal”. Non sia mai che, seppur sommessamente e senza delinearne tempi e termini, qualcuno osi parlare di accordi per mettere almeno un freno al conflitto in Ucraina. Nemmeno le più che...
I BRICS e le analoghe aggregazioni del Grande Sud stanno cambiando in meglio l’economia mondiale. E in modi che gli economisti dell’establishment, i vari Draghi, Monti e simili, non hanno neppure immaginato. La stabilità economica del pianeta non viene più prodotta da un egemone occidentale, ma da un insieme di economie che producono stabilità e sicurezza come beni pubblici, a disposizione di tutti. Di cosa sto parlando? Parlo della tenuta della domanda cinese e asiatica durante le ultime recessioni, del freno alla piovra finanziaria...
È da più di un secolo che si parla di Tramonto dell’Occidente, da quando, all’indomani della Prima Guerra Mondiale, Oswald Spengler scrisse il suo tanto fortunato quanto discusso libro. La Prima Guerra Mondiale è effettivamente lo spartiacque storico: per la prima volta in modo massiccio e organizzato la tecnologia diventò uno strumento decisivo di distruzione e di devastazione. Anche se ancora c’era l’assalto con la baionetta e quella terribile vita stagnava dentro le trincee, dove, come ricorderà genialmente Marc Bloch, ebbero origine le...
L’8 e 9 ottobre il commissario europeo per il Commercio, lo slovacco Maroš Šefčovič, è stato a Pechino per sostenere le richieste europee, ovvero la riduzione del surplus commerciale del Dragone, arrivato a circa un miliardo di euro al giorno. La visita è stata preceduta da due iniziative. Da un lato, le pressioni di Macron e Merz, che hanno pubblicato una lettera per chiedere alla Commissione europea nuovi strumenti con cui difendere l’economia europea dall’uso del commercio come arma e dalla “distorsione sistematica del mercato“. La Cina...
Non si comprende appieno perché le autorità di Riad abbiano voluto riaprire la guerra da loro iniziata nel 2015, quando decisero di intervenire in Yemen per rimettere al potere il loro governo fantoccio scalzato dalla rivolta Houti Si intensifica la guerra yemenita, con le forze governative sostenute dai sauditi e i loro alleati che continuano a martellare le aree sotto il controllo dei cosiddetti “ribelli” Houti e con questi ultimi che bersagliano obiettivi in Arabia Saudita. Ha fatto notizia la strage all’aeroporto di Riad, 12 le vittime,...
Sulla legge elettorale è il momento di tirare le somme. Giovedì scorso la Camera l’ha votata, ed il giorno dopo Mattarella l’ha prontamente firmata. Che si tratti di una legge truffaldina ed incostituzionale lo abbiamo spiegato fin dall’inizio. Una legge che, con la norma sulle firme, è diventata un vero e proprio golpe. Per opporsi a questo stupro delle più elementari regole democratiche può essere utile capire come si è potuti arrivare a questa enormità. Dice un proverbio cinese che “il ghiaccio non si forma in una sola notte”. E la legge...
Questo sito è autofinanziato.
L'aumento dei costi ci costringe a chiedere un piccolo aiuto ai lettori. CHI NON HA O NON VUOLE USARE UNA CARTA DI CREDITO può comunque cliccare su "donate" e nella pagina successiva è presente (in alto) l'IBAN per un bonifico diretto________________________________
Details
Hits: 3448
La netta separazione fra moneta e credito
di Piero Valerio
Parte I: il Piano di Chicago rivisitato
Il Piano di Chicago Rivisitato è a mio avviso, e secondo molti altri più autorevoli analisti, uno dei documenti economici e finanziari più importanti pubblicati nell’ultimo periodo. Un vero caso mondiale, che sta diventando un testo di riferimento per gli studiosi della materia e un’opera divulgativa di culto per tutti gli appassionati. Non vi nascondo che anche io ho letto il documento con molto interesse e stupore, non tanto per i contenuti che nella maggior parte dei casi mi erano già noti (si veda a tal proposito l’ampia trattazione già pubblicata sul movimento economico e culturale Positive Money) ma per il tempismo e le circostanze che ne hanno decretato il successo. Il documento è stato scritto da due economisti americani che lavorano come consulenti per il Fondo Monetario Internazionale FMI: Jaromir Benes e Michael Kumhof. Il committente di questa opera è stato appunto il FMI, che a scanso di equivoci, in calce al documento ha riportato (come spesso accade con i suoi working papers) le testuali parole:
“Questo documento non deve essere inteso come rappresentativo del punto di vista del FMI. Le opinioni espresse in questo documento sono quelle degli autori e non rappresentano necessariamente quelli del FMI o della politica del FMI. I documenti descrivono in genere le ricerche in corso degli autori e vengono pubblicati per suscitare commenti e ulteriori dibattiti”.
E il dibattito in effetti si è acceso abbastanza rapidamente e vivacemente in tutto il mondo.
Perché il Piano di Chicago è rivoluzionario da molti punti di vista e se applicato alla lettera ribalterebbe alla radice gli equilibri e i rapporti di forza esistenti fra lo strapotere incondizionato del sistema finanziario ormai fuori controllo e le risicate rivendicazioni politiche, economiche e sociali degli antichi stati democratici soggiogati, schiacciati, ridimensionati a ruoli e compiti sempre più marginali. Ora chi conosce anche sommariamente la linea politica di difesa ad oltranza dei grandi interessi privati e di tutela dei potentati finanziari seguita da sempre dal FMI, a tutto svantaggio del benessere dei popoli e delle democrazie, potrebbe nutrire non pochi sospetti sulla fondatezza e credibilità di questo repentino cambio di marcia. Perché oggi il FMI dovrebbe farsi garante di cambiamenti epocali di paradigma che fino a ieri ha sempre apertamente o subdolamente osteggiato? Quali reali interessi ha il FMI a diffondere nuove teorie sul riassetto dell’attuale sistema finanziario, quando i suoi maggiori azionisti, Stati Uniti e Gran Bretagna in testa, sono contrari a qualsiasi minima variazione di programma? Quale fregatura si nasconde dietro questo improvviso atteggiamento innovativo del FMI? Senza alcuna pretesa di essere esaustivo o conclusivo, vi offro la mia personale opinione in proposito, aprendomi già al confronto e alle smentite.
Il FMI, tramite il suo esercito di collaboratori, consulenti, economisti, dirigenti, conosce meglio di qualunque altro al mondo la situazione odierna di disastro e follia del sistema finanziario globale, dopo anni di deregolamentazione selvaggia e liberalizzazione sfrenata dei movimenti dei capitali. Sintetizzando al massimo le conclusioni, possiamo dire che il sistema finanziario mondiale, trainato principalmente dagli Stati Uniti, è già fallito da un pezzo e sta cercando di tenersi in piedi grazie al supporto e alle iniezioni massicce di liquidità da parte delle Banche Centrali. Nonostante queste cure terminali che sfiorano l'accanimento terapeutico, il sistema finanziario non è riuscito ancora, né autonomamente né attraverso le innumerevoli direttive degli organi di vigilanza e degli enti istituzionali preposti, a trovare una soluzione definitiva al problema della proliferazione del credito non garantito e dei titoli derivati completamente sganciati dal tessuto economico reale e diventati spesso pura spazzatura finanziaria senza alcun valore di mercato. Le iniezioni di liquidità servono a rendere sostenibile il sistema del credito e a concedere ancora un valore fittizio di scambio ai titoli ormai deprezzati per via naturale: fino a quando può durare però l'effetto placebo di copertura? Nessuno sa rispondere a questa domanda e lo stesso FMI brancola nel buio. Ad ogni modo, in attesa di tirare fuori il coniglio dal cilindro, il FMI sta vagliando disperatamente tutte le possibili alternative. Anche quelle che in apparenza contrastano con i suoi principi privatistici e con le sue logiche predatorie. Piuttosto che affondare miseramente insieme alla fragile e caracollante impalcatura del sistema finanziario globale, il FMI è anche disposto a cambiare temporaneamente le regole del gioco, concedendo maggiore equilibrio, sostenibilità e democraticità al sistema, per poi magari ricambiarle in favore dei soliti noti quando la situazione si sarà rasserenata e l’economia riprenderà a macinare a pieno ritmo.
Segnali di un frettoloso abbandono dei dogmi del neoliberismo integrale e di una miracolosa conversione ad una gestione più razionale e umana dell'economia da parte del FMI ne arrivano a bizzeffe. Abbiamo già visto come in un altro documento il FMI aveva pubblicamente sconfessato le fallimentari politiche di austerità del regime tecnocratico finanziario dell’eurozona, ammettendo persino i suoi stessi errori di previsione basati sul calcolo sbagliato e sottostimato del moltiplicatore fiscale. In un recente documento il FMI ha addirittura ammesso che in certi casi un controllo parziale o totale dei movimenti di capitali può favorire le economie sia dei paesi emergenti che sviluppati. Con la pubblicazione del Piano di Chicago Rivisitato l’FMI si spinge indirettamente anche oltre, prefigurando un cambio epocale che rimetterebbe ordine innanzitutto politico e in secondo luogo economico alle ingarbugliatissime questioni legate al processo di emissione della moneta e di erogazione del credito: il denaro utilizzato dai cittadini può essere emesso soltanto dai governi democratici, mentre il ruolo delle banche viene confinato all’esclusiva attività dell’intermediazione del credito. Dopo essere state confuse e mischiate insieme per più di tre secoli, dalla storica delega del diritto sovrano di signoraggio sull’emissione di moneta alla Bank of England del 1694, moneta e credito diventano di nuovo (e finalmente aggiungerei io) due entità finanziarie completamente indipendenti, distinte e separate.
Tuttavia il modo e la semplicità con cui il Piano di Chicago arriva a questa conclusione è obiettivamente incredibile e sensazionale: le banche per erogare prestiti ai mutuatari non sono costrette ad indebitarsi con gli agenti privati, che hanno un eccesso di risparmi da investire, ma possono a loro volta chiedere prestiti in riserve, in vero denaro, direttamente al governo, che è l’unico ente garante a decidere, controllare, verificare quanta moneta immettere nell’economia per il suo corretto ed equilibrato funzionamento. Per quale motivo chiedere ad un privato cittadino o un’azienda di privarsi delle loro riserve di denaro, quando le banche possono rivolgersi direttamente all’unico vero fornitore monopolista di moneta? Fine di un’epoca, quella del debito privato a catena e inizio di una nuova era, quella della moneta di stato priva di debito e delle banche ridotte al loro naturale ruolo di costole, concessionarie o corollari del governo: semplici società di diritto privato ma di interesse pubblico, che hanno il dovere di supportare il governo nella difficile opera di sostegno e finanziamento di un’intera economia nazionale.
Lasciando al resto dell’articolo il compito di chiarire i dettagli della faccenda, la mia personale opinione è quindi che il FMI ha paura, è terrorizzato dalla sfilza interminabile di dati e indici negativi che ogni giorno passano sulle scrivanie dei suoi consulenti e collaboratori, e nei limiti del possibile delle sue funzioni e dei suoi specifici interessi, cercherà di correre ai ripari prima che sia troppo tardi. Alcune evidenze empiriche sono ormai di dominio pubblico, in tutto il mondo è un fiorire di teorie monetarie e movimenti culturali e di opinione su temi economici e finanziari (vedi la Modern Money Theory o lo stesso Positive Money), e il FMI non può correre il rischio di rimanere indietro e di farsi superare in curva da chi in effetti avrebbe già delle soluzioni pronte da offrire alla collettività. Al pari di tutte le altre teorie monetarie o alternative, anche il Piano di Chicago merita dunque di essere studiato, sviscerato a fondo, diffuso in modo capillare, perché le sue premesse sono sacrosante e le sue fonti sono fra le più autorevoli nella storia dell’economia. Di seguito viene presentata la lunga e di per sé già eloquente Introduzione del documento, che come al solito non è una traduzione letterale del testo originario (non ne sarei capace), ma una sintesi più scorrevole e leggibile dei concetti espressi (risparmiandovi tutta la rigorosa trattazione matematica e tecnica che potrete ritrovare direttamente sul documento ufficiale).
Piano di Chicago Rivisitato: Introduzione
Il decennio successivo l'inizio della Grande Depressione è stato un periodo di grande fermento intellettuale in economia, in quanto i principali pensatori del tempo hanno cercato di comprendere l'apparente fallimento del sistema economico esistente. Questo scontro intellettuale si estese a molti settori ed argomenti di studio, ma senza dubbio la questione più importante è stata l’economia monetaria, dato che il ruolo del comportamento delle banche private e della politica della Banca Centrale è stato una chiave fondamentale di innesco e di prolungamento della crisi. Durante questo periodo un gran numero di importanti macroeconomisti americani ha sostenuto un’ambiziosa proposta di riforma monetaria che più tardi divenne nota con il nome di Piano di Chicago. Inizialmente il suo più fervente sostenitore fu il professor Henry Simons dell'Università di Chicago, ma poco dopo il suo lavoro fu brillantemente raccolto e riassunto dal professore Irving Fisher della Yale University (1936).
La caratteristica fondamentale di questo Piano riguardava soprattutto la separazione delle funzioni monetarie e creditizie del sistema bancario, in primo luogo richiedendo la copertura del 100% dei depositi con denaro emesso dal governo (riserve) e in secondo luogo garantendo che il finanziamento del nuovo credito bancario potesse avvenire solo attraverso i fondi ottenuti in forma di denaro emesso dal governo, i prestiti di denaro emesso dal governo già esistente forniti dal settore non bancario (tipicamente depositi di investimento di famiglie e aziende) e non attraverso la creazione dal nulla di nuovi depositi da parte delle banche, in seguito alla concessione di prestiti aggiuntivi. Fisher ha sostenuto i quattro principali vantaggi di questo Piano:
1) Evitare che le banche potessero creare propri fondi di nuova moneta creditizia durante le fasi di esplosione del credito, per poi distruggere questi fondi durante le successive contrazioni, avrebbe consentito un controllo molto migliore dei cicli di credito, che sono spesso indicati come la fonte principale delle fluttuazioni del ciclo economico.
2) La riserva al 100 % per la copertura dei depositi in luogo della famigerata riserva frazionaria avrebbe eliminato completamente il rischio di corse agli sportelli durante le crisi bancarie (bank runs).
3) Permettere al governo di emettere denaro direttamente a interesse zero, piuttosto che prendere a prestito quello stesso denaro dalle banche a interesse, avrebbe portato ad una drastica riduzione della spesa per interessi che gravava sulle finanze pubbliche e a un forte ridimensionamento del debito netto, dato che il denaro irredimibile emesso dal governo rappresenta un’attività all’interno della comunità, piuttosto che un debito.
4) Dato che la creazione di denaro emesso direttamente dal governo non richiederebbe la creazione simultanea di gran parte dei debiti privati sui bilanci delle banche, l'economia nazionale avrebbe potuto assistere ad una provvidenziale riduzione non solo delle debito pubblico ma anche dei livelli di indebitamento privato.
Prendendo per il momento come evidente la verifica di queste quattro affermazioni, il Piano di Chicago sarebbe stato quindi un criterio altamente desiderabile di politica monetaria. Tuttavia pensatori profondi come Fisher e molti dei suoi coetanei più illustri, basarono gran parte delle loro intuizioni sulla scia dell’esperienza storica e del buon senso comune, e furono duramente attaccati per non avere modelli economici completi capaci di dimostrare formalmente i vantaggi per il benessere collettivo derivanti dal rifiuto dello sviluppo economico trainato dai cicli di espansione-contrazione del credito bancario, dalla fine delle corse agli sportelli e dalla riduzione degli elevati livelli di debito complessivo. In realtà noi crediamo che questo li ha resi dei pensatori migliori, non peggiori, sulle questioni della massima importanza per il bene comune, perché se un fatto è evidente di per sé, troppe dimostrazioni risultano a volte ridondanti e non necessarie. Ma siamo in grado di dire anche qualcosa in più riguardo a questo.
Le recenti prove empiriche documentano molto bene gli elevati costi dei cicli di espansione-contrazione del credito bancario e delle corse agli sportelli nel corso della storia. Alcuni noti studi empirici supportano la versione di Fisher secondo cui gli elevati livelli del debito sono un importante fattore sintomatico e predittivo delle grandi crisi. Quest'ultima constatazione è anche coerente con altri lavori teorici, che mostrano come livelli molto alti di debito, come quelli osservati appena prima dell’inizio della Grande Depressione e della Grande Recessione, possono portare ad una maggiore probabilità di crisi finanziarie e reali. Dobbiamo però adesso vedere quali vantaggi concreti apporterebbe l’adozione del Piano di Chicago, in base ai quattro punti descritti da Fisher.
Il primo vantaggio del Piano di Chicago piano è che permette un controllo molto migliore e puntuale di quello che Fisher e molti dei suoi contemporanei avevano individuato come la fonte principale delle fluttuazioni del ciclo economico e degli affari: le improvvise espansioni e contrazioni del credito bancario che non sono necessariamente sostenute dai fondamentali dell'economia reale, ma che finiscono molto spesso per modificare quegli stessi fondamentali. In un sistema finanziario con poca o nessuna riserva frazionaria a copertura dei depositi, e quindi con un margine molto piccolo di denaro contante emesso dal governo rispetto alla totalità dei depositi bancari, la creazione di ampi aggregati monetari di una nazione dipende quasi interamente dalla volontà o decisione delle banche di offrire nuovi depositi. Dato che i depositi bancari aggiuntivi possono essere creati solo tramite ulteriori concessioni di nuovi prestiti bancari, i cambiamenti improvvisi nella disponibilità delle banche di concedere credito non portano soltanto ad espansioni o contrazioni del credito, ma anche ad un istantaneo eccesso o scarsità di soldi, e in ultima istanza ad una variazione della domanda aggregata nominale, della produzione e del reddito di un’intera nazione.
Al contrario, con il Piano di Chicago la quantità di denaro e la quantità di credito diventerebbero due grandezze completamente indipendenti una dall’altra. Ciò consentirebbe alla politica monetaria di controllare questi due aggregati in modo separato e quindi più efficiente. La crescita del denaro può essere controllata direttamente tramite una regola specifica che indirizzi in uno o nell’altro verso la quantità di moneta circolante. Il controllo della crescita di credito può invece diventare un’attività molto più semplice perché le banche non avrebbero più la capacità, come avviene oggi, di creare dal nulla i propri fondi, i depositi, nell'atto stesso in cui concedono un nuovo prestito: un privilegio incredibile di cui non può usufruire nessun altro settore economico. In questo modo le banche sarebbero presto diventate ciò che molti erroneamente credono siano oggi: semplici istituti di intermediazione del credito, la cui attività dipende dall’arrivo di fondi o finanziamenti esterni prima ancora di essere in grado di concedere a loro volta finanziamenti ad altri soggetti. Avendo invece con il Piano di Chicago la necessità di ottenere finanziamenti esterni al posto della propria discrezionale volontà di creare autonomamente nuovi fondi all’occorrenza, verrebbe molto ridotta la capacità delle banche di innescare nuovi cicli economici in base ai cambiamenti potenzialmente imprevedibili nel loro atteggiamento verso il rischio di credito.
Il secondo vantaggio del Piano di Chicago è che avendo riserva totale di copertura al 100% dei depositi verrebbe eliminato alla radice il problema delle corse agli sportelli, migliorando così la stabilità finanziaria e consentendo alle banche di concentrarsi sulla loro funzione principale di ente creditizio senza preoccuparsi dell’instabilità originaria che deriva dalle quantità di passività presenti a bilancio. Ad ogni modo l'eliminazione del problema bank runs avviene se vengono rispettate due condizioni. Primo, le passività monetarie del sistema bancario (tipicamente i depositi) devono essere completamente sostenute da un equivalente ammontare di riserve di denaro emesso dal governo, cosa che viene garantita applicando alla lettera le disposizioni del Piano di Chicago. In secondo luogo, le attività creditizie del sistema bancario devono essere finanziate da passività non monetarie o bancarie che non sono soggette a rischi di contrazione improvvisa. Questo significa che la politica monetaria deve garantire che tale passività non abbia le stesse caratteristiche della moneta, in termine soprattutto di liquidità e velocità di circolazione.
La letteratura scientifica degli anni trenta e quaranta discusse tre metodologie istituzionali tramite cui questo obiettivo può essere raggiunto. Il modo più semplice è richiedere che i fondi delle banche necessari a finanziare tutte le loro attività creditizie siano composte da una combinazione di partecipazioni azionarie al capitale sociale e prestiti del governo e quindi siano completamente privi delle normali caratteristiche di un sistema basato sul debito privato. Questo è l'elemento centrale della versione del Piano di Chicago considerato nel presente documento, perché ha un certo numero di vantaggi che vanno oltre e prevengono il pericolo che i fondi si trasformino troppo facilmente in moneta. In buona sostanza questo significherebbe che non c'è più alcuna forma di prestito tra agenti privati, ma il ruolo di intermediazione del credito delle banche avviene fra il governo monopolista di mezzi monetari e gli agenti privati che hanno bisogno di questi mezzi monetari per finanziare le loro spese e attività economiche.
Tuttavia, questa scelta può essere insufficiente quando gli agenti privati presentano livelli di debito iniziale altamente eterogeneo e diverso sia in tipologia che durata. In tal caso la soluzione dei prestiti del governo può essere accompagnata da uno o entrambi gli altri due strumenti istituzionali. Uno è la raccolta fondi di investimento dal settore privato (basati quindi sul debito privato) che devono essere utilizzati come reale forma di intermediazione del credito fra gli investitori e i prenditori di fondi, in quanto la banca può solo prestare denaro emesso dal governo ai mutuatari netti dopo che i risparmiatori netti hanno depositato prima questi fondi di investimento in cambio di titoli di debito emessi in garanzia. Ovviamente in questo caso c'è il rischio che tali strumenti o titoli di debito possano diventare con il tempo molto liquidi e in assenza di rigide e efficaci normative che ne regolino la convertibilità creare le premesse perché si trasformino in vera e propria moneta. Questo rischio sarebbe eliminato utilizzando la seconda alternativa: i fondi di investimento vengono finanziati esclusivamente da partecipazioni azionarie nette dei risparmiatori al capitale sociale della banca, in modo che i fondi vengano prestati poi ai mutuatari netti o investiti a sua volta in altre azioni, se questo è fattibile (non è fattibile per esempio nel caso delle famiglie debitrici, che non hanno capitale sociale e non possono emettere azioni per raccogliere fondi). Torneremo brevemente a questa alternativa dei fondi di investimento più avanti, anche se non sono la parte più importante della nostra analisi formale perché il nostro modello non presenta livelli di indebitamento eterogenei all'interno dei quattro gruppi principali di mutuatari della banca.
Il terzo vantaggio del Piano di Chicago è una drastica riduzione del debito netto del governo. Il totale delle passività del sistema finanziario odierno degli Stati Uniti, tra cui il sistema bancario ombra (shadow banking system), è di gran lunga superiore rispetto alle passività esistenti del governo degli Stati Uniti. Dato che in accordo con il Piano di Chicago le banche devono prendere in prestito le riserve dal governo per coprire completamente queste enormi passività, il governo acquisisce un’equivalente posizione attiva nei confronti delle banche, riducendo quindi il suo debito netto. I governi potrebbero mantenere queste posizioni attive lorde, oppure potrebbero discrezionalmente decidere di acquistare in fasi successive titoli di debito pubblico dalle banche cancellando una parte del loro credito. Fisher aveva in mente questa seconda opzione, sulla base della situazione degli anni trenta, quando le banche detenevano la maggior parte del debito pubblico. Ma visto che oggi la maggior parte del debito pubblico del governo degli Stati Uniti è detenuto al di fuori delle banche americane, la prima opzione diventa quella più plausibile. Ad ogni modo l’effetto finale sul debito netto del governo è ovviamente lo stesso: comincerebbe a diminuire drasticamente.
In questo contesto è fondamentale rendersi conto che lo stock di riserve, o moneta emessa dal governo, non è affatto un debito del governo. Il motivo è che la moneta fiat non è rimborsabile, in quanto i titolari di denaro non possono richiedere il rimborso in qualcosa di diverso dal denaro stesso. Inoltre, in un'economia in crescita il governo non avrà mai bisogno di ritirare volontariamente soldi dal mercato per mantenere la stabilità dei prezzi, dato che i fabbisogni monetari dell'economia aumentano da un periodo a quello immediatamente successivo. I soldi cartacei o elettronici devono quindi essere correttamente trattati come un’attività del governo e non come un debito pubblico, che è esattamente il modo in cui vengono trattate oggi le monete metalliche del governo secondo le convenzioni contabili degli Stati Uniti. Avere il monopolio di emissione o il privilegio di signoraggio sull’intera massa monetaria esistente, metterebbe definitivamente al riparo il governo da crisi di debito pubblico indotte soltanto da un’erronea comprensione del modo di funzionamento dell’intero sistema monetario.
Il quarto vantaggio del Piano di Chicago è la possibilità di una drastica riduzione dei debiti privati. Come già accennato, il sistema della riserva totale di copertura al 100% dei depositi di per sé genererebbe una posizione netta attiva del governo. Invece di mantenere ad oltranza questa posizione e diventare un grande creditore netto del settore privato, il governo ha la possibilità di ridurre una parte di questo vantaggio di posizione o signoraggio, acquistando nuovamente grandi quantità di debito privato dalle banche in cambio della cancellazione del credito del tesoro. Dato che una simile operazione comporterebbe un saldo di bilancio sostenibile con basso debito sia nel settore privato che del governo, è plausibile supporre che una reale e concreta implementazione del Piano di Chicago debba appunto basarsi su grandi operazioni di riacquisto (buy-back) del debito privato. Nella simulazione del Piano di Chicago presentata in questo documento si presuppone che il buy-back copra tutto il debito privato bancario ad eccezione dei prestiti che finanziano gli investimenti in capitale fisico o beni reali da parte delle aziende.
Noi analizzeremo le quattro affermazioni di Fisher sulla base dell’elaborazione di un preciso e completo modello calibrato sul sistema finanziario e economico odierno degli Stati Uniti. Come vedremo il modello offrirà un forte sostegno per tutte e quattro le affermazioni di Fisher, confermando la possibilità di avere cicli economici meno fluttuanti sia in durata che profondità, pochi rischi di bank runs, una grande riduzione dei livelli di debito pubblico e privato in tutta l'economia e la sostituzione di gran parte di quel debito con moneta di stato priva di debito emessa dal governo.
Inoltre, nessuno di questi benefici danneggia o sminuisce le funzioni utili e determinanti del sistema finanziario e bancario privato. In un ipotetico Piano di Chicago, le istituzioni finanziarie private continuerebbero a giocare un ruolo chiave fondamentale nel garantire un efficace sistema di pagamenti ai cittadini della nazione, facilitare un efficiente allocazione del capitale verso i suoi usi più produttivi, e favorire la relazione intertemporale di risparmi e investimenti fra famiglie e imprese. Il credito, soprattutto il credito socialmente utile che supporta le attività di investimento fisico reale, continuerebbe ad esistere. Tuttavia ciò che cesserebbe di esistere è la proliferazione di credito creato dal nulla, tramite l’iniziativa quasi esclusiva delle istituzioni bancarie private, per il solo scopo di garantire un’adeguata fornitura di denaro che può essere invece assicurata facilmente senza debiti, con l’intervento dello stato. Le banche comincerebbero insomma a svolgere la loro caratteristica mansione di intermediazione del credito, lasciando allo stato il compito di emettere l’intera massa di moneta circolante, che essendo appunto svincolata dal credito non sarebbe più caricata da un debito subito all’emissione, come avviene oggi.
A questo punto il documento potrebbe non essere di semplice comprensione per il lettore medio, data la natura complessa dei cambiamenti contabili che avvengono nello stato patrimoniale del bilancio sia del sistema bancario che del governo, attraverso la progressiva attuazione del Piano di Chicago. Un’analisi completa richiede infatti una profonda discussione del modello di contabilità e calibrazione utilizzato, e questo diventerà chiaro solo andando avanti nel documento. Ma riteniamo che almeno una presentazione preliminare dei principali cambiamenti contabili è essenziale per aiutare la comprensione di quello che segue. Nella figura 1 (vedi sotto) vengono riportate le modifiche del bilancio del sistema bancario preso nel suo complesso, che si verificano durante il periodo di transizione al nostro modello simulato. Come mostrato nello schema di sinistra della figura 1, il bilancio consolidato del sistema finanziario prima della realizzazione del Piano di Chicago è pari al 200% del PIL, con un patrimonio netto (equity) e i depositi pari rispettivamente al 16% e 184% del PIL. La colonna di sinistra degli attivi delle banche è costituita da titoli del governo pari al 20% del PIL, prestiti di investimento pari al 80% del PIL e altri prestiti (mutui, prestiti al consumo, prestiti di capitale circolante) pari al 100% del PIL. L’attuazione del Piano di Chicago si presume che si svolga in un singolo periodo di transizione, che può essere suddiviso in due fasi distinte. Nella prima fase, come mostrato nello schema di bilancio centrale della figura 1, le banche chiedono un prestito al governo per procurarsi le riserve necessarie per coprire completamente i loro depositi. Come risultato sia la quantità di riserve che il credito del governo nei confronti delle banche aumenta del 184% del PIL. Nella seconda fase, come mostrato nello schema di destra della figura 1, la parte attiva del bilancio formata da tutti i prestiti bancari al governo (20% del PIL) e da tutti i prestiti bancari al settore privato ad eccezione di prestiti di investimento (100% del PIL), viene compensata e annullata insieme al credito del governo che si trova al passivo. Se per la cancellazione del debito pubblico si tratta di un’operazione diretta (una vera e propria partita di giro), per il debito privato invece il governo trasferisce i saldi attivi e passivi del bilancio in un particolare conto separato che deve essere utilizzato soltanto ai fini del rimborso dei prestiti bancari esistenti (Una volta ripagati tutti i debiti privati ancora in essere, il conto può essere tranquillamente chiuso ed archiviato).
Inoltre, le banche utilizzano una parte del loro patrimonio netto per mantenere il loro bilancio in linea con i requisiti di adeguatezza patrimoniale ufficiali (Accordi di Basilea), con il governo che si sobbarca il compito di integrare la differenza del 7% del PIL, iniettando credito supplementare alle banche. Nella versione definitiva dello stato patrimoniale nello schema di destra della figura 1 si evidenzia con una linea orizzontale nera più spessa la raggiunta rigorosa separazione tra la funzione monetaria e creditizia del sistema bancario. Il denaro circolante presente nei depositi rimane quasi invariato, ma ora è completamente sostenuto da riserve. Il credito in questa prima fase è costituito solo da prestiti di investimento, finanziati da un ridotto livello di patrimonio netto pari al 9% del PIL, e da ciò che è rimasto del credito del governo, 71% del PIL, dopo il riacquisto dei debiti privati da parte del governo e l'iniezione di credito supplementare da aggiungere al patrimonio netto delle banche, sotto forma di nuova capitalizzazione.
Nella figura 2 (vedi sotto) vengono riportate invece le modifiche al bilancio del governo. Gli schemi di bilancio ignorano le modifiche successive, non appena l'economia si avvicina ad un nuovo stato stazionario, ma si tratta in genere di piccole variazioni rispetto alle modifiche iniziali. In tutti gli schemi i valori quantitativi riportati sono arrotondati e rappresentano percentuali di PIL. La figura 2 illustra il bilancio del governo, che prima del Piano di Chicago consiste di debito pubblico per l'80% del PIL, con non specificati altri beni finanziari o reali utilizzati come attività del saldo contabile. L'emissione di credito dello stato alle banche pari al 184% del PIL rappresenta un grande nuova attività finanziaria del governo, mentre l'emissione di un'uguale quantità di riserve, in altre parole denaro, equivale al nuovo patrimonio netto del governo. La cancellazione dei debiti privati riduce sia il credito che il patrimonio del governo del 100% del PIL. Si presume che il governo tasserà sia famiglie e imprese per procedere alla patrimonializzazione del capitale sociale delle banche, prima ancora di iniettare materialmente questi fondi nei conti delle banche sotto forma di credito del governo. Questa operazione aumenterà sia il credito che il patrimonio netto del governo del 7% del PIL. Infine, la cancellazione del debito pubblico mantenuto dalle banche riduce sia gli attivi che i passivi del governo del 20% del PIL.
Per riassumere, la nostra analisi rileva che il governo è lasciato con un onere di debito netto molto più basso, in realtà addirittura negativo (cioè in attivo nei confronti del settore privato). Il governo guadagna una grande rendita di posizione a causa del diritto di emissione di denaro (signoraggio), nonostante il fatto che spenda una larga parte di questa rendita o diritto di signoraggio per effettuare le operazioni di riacquisto del debito privato. Questi riacquisti a loro volta implicano che il settore privato viene lasciato con un onere di debito molto minore, mentre i depositi rimangono invariati. I bank runs sono ovviamente impossibili in questo mondo. Tali risultati, le cui fondamenta analitiche verranno definite nelle parti successive del documento, supportano tre delle quattro istanze presentate di Fisher (1936) a favore del Piano di Chicago. L'istanza rimanente, riguardante la possibilità di avere cicli economici più sostenibili, verrà verificata verso la fine del documento, dopo avere sviluppato completamente l’intero modello.
Ma possiamo andare anche oltre, perché la nostra analisi di equilibrio generale mette in evidenza due ulteriori vantaggi del piano di Chicago. In primo luogo, nella nostra calibrazione del Piano di Chicago avremo incrementi a lungo termine di crescita economica, produzione e reddito intorno al 10%. Questo accade per tre ragioni principali. La riforma monetaria conduce ad una notevole riduzione dei tassi di interesse reali, dato che i livelli di debito netto inferiori conducono gli investitori a richiedere minori rendimenti sui prestiti forniti al settore pubblico e privato. La riforma consente regimi fiscali ed effetti tributari distorsivi molto inferiori, a causa dei favorevoli benefici forniti al bilancio del governo dal reale (e non solo ipotetico) utilizzo del diritto di emissione monetaria o signoraggio (nonostante la bassa inflazione). E infine conduce a minori costi di monitoraggio del sistema creditizio nazionale, perché le scarse risorse a disposizione non devono più essere spese per monitorare un flusso di prestiti complicatissimo, il cui unico scopo era quello di creare un’adeguata fornitura di denaro agli agenti economici.
Avendo visto come la totale quantità di moneta circolante venga ora garantita ed emessa facilmente senza debito dallo stato, il credito erogato adesso dalle banche servirà soltanto per finanziare le attività reali o l’acquisto di beni reali e non per scopi puramente finanziari o monetari. In secondo luogo, l'inflazione nella fase stazionaria dell’economia può scendere fino a zero senza problemi per la ritrovata efficacia degli strumenti di politica monetaria. Il motivo è che la separazione delle funzioni del denaro e del credito nel sistema bancario consente al governo di usare molteplici strumenti di controllo e numerosi criteri di intervento, tra cui una regola di crescita nominale del denaro che regolamenti l'offerta di moneta, una regola di adeguatezza patrimoniale in funzione anticiclica che controlla la quantità di prestiti concessi dalle banche e infine una regola del tasso di interesse che controlla il “prezzo” del credito offerto dal governo alle banche. Questa netta separazione e gestione centralizzata degli interventi di vigilanza consentirà sicuramente un migliore funzionamento di tutto il sistema rispetto all’attuale frammentazione e autoregolamentazione del settore bancario, che ha portato solamente al caos e all’incapacità di agire con efficaci strumenti correttivi.
Una cruciale implicazione di questa nuova riforma monetaria è che il fenomeno della trappola della liquidità non può più esistere, per due motivi. Primo, la quantità complessiva di denaro circolante nel settore privato può essere regolata e aumentata direttamente dalle autorità di politica monetaria, senza dipendere più dalla disponibilità delle banche a prestare fondi o nuovi soldi creati dal nulla. E in secondo luogo, perché il tasso di interesse sul credito del tesoro non è più in relazione con il costo opportunità di possedere denaro liquido sostenuto dagli investitori, ma piuttosto un normale tasso a debito accessibile soltanto alle banche che serve a stabilire a quale “prezzo” erogare linee di credito con lo scopo specifico di finanziare progetti di investimento concreti: al limite questo tasso può diventare negativo senza creare particolari problemi pratici. In altre parole, il limite inferiore zero non si applica a questo tasso, rendendolo quindi praticabile per mantenere uno stato stazionario dell'inflazione a zero senza più preoccuparsi del fatto che ciò condurrebbe anche la politica nominale dei tassi ad arrivare a zero o a valori addirittura negativi.
La capacità di vivere con una stato stazionario con un’inflazione significativamente minore risponde anche alle tante obiezioni, un po' confuse per la verità, di alcuni critici riguardo al monopolio esclusivo del governo della funzione di emissione del denaro, ovvero all’intero sistema fin qui descritto, e soprattutto alla considerazione secondo cui l'iniezione iniziale di nuovo denaro emesso dal governo sarebbe altamente inflazionistica. Non c'è nulla nella nostra teoria che supporta questa obiezione. E come vedremo nella seconda parte del documento, non c'è praticamente nulla neppure nella storia monetaria delle società antiche e delle nazioni occidentali che dia sostegno a queste critiche. La caratteristica principale del nostro modello teorico è che svela in modo abbastanza inequivocabile e palese la funzione chiave delle banche nelle economie moderne, che non è affatto il ruolo per certi versi incidentale e occasionale di intermediari finanziari tra i correntisti e i mutuatari, ma piuttosto il loro incredibile e assurdo privilegio di essere gli unici enti creatori e distruttori di denaro (soprattutto quando i governi inseguono raccapriccianti politiche di pareggio di bilancio, impedendo agli enti pubblici di fornire nuovi mezzi monetari ai propri cittadini).
L'importanza relativa di queste due caratteristiche dell’attuale sistema bancario può essere illustrata con un semplice esperimento o esercizio di logica. Immaginiamo di vivere in un'economia formata da due soli operatori: le banche e un unico gruppo omogeneo di agenti privati non bancari, che domanda una certa quantità di denaro per finanziare le proprie transazioni. In questa economia, considerata allo stadio originario di sviluppo, non c'è inizialmente alcuna attività di intermediazione del credito, eppure il ruolo delle banche rimane cruciale e fondamentale. La loro funzione è di creare dal nulla l'offerta di moneta attraverso la concessione di prestiti in denaro sulla base delle ipoteche dei beni reali degli agenti privati. Senza questa attività preliminare e propedeutica nessuno sviluppo economico sarebbe possibile in questa ipotetica società. Abbiamo quindi verificato che in un'economia siffatta il sistema funziona in modo molto simile a quello effettivamente descritto in questo documento, che dispone di diversi gruppi distinti di agenti privati non bancari, delle banche e di un governo che ha autonomamente e politicamente deciso di non utilizzare il suo diritto di signoraggio, tramite le rigorose politiche di austerità, consolidamento dei conti pubblici o addirittura, nei casi estremi, pareggio o surplus di bilancio.
Un modello realistico dovrebbe riflettere il fatto che in accordo con l’attuale sistema bancario non è necessario attendere che i depositanti si materializzino e rendano disponibili dei fondi prima che le banche stesse possano prestare o intermediare questi fondi. Piuttosto, le banche creano da sole i propri fondi, i depositi, nell'atto stesso di prestare. Questa evidenza può essere facilmente verificata nella descrizione del meccanismo di creazione del denaro riportato su molti documenti ufficiali delle Banche Centrali, da cui solo a titolo di esempio estrapoliamo due stralci. Berry (2007), che è stato un funzionario della Divisione Analisi Monetaria della Bank of England, ha affermato: “Quando le banche fanno prestiti, creano depositi supplementari per coloro che hanno preso in prestito i soldi”. Keister e McAndrews (2009), economisti presso la Federal Reserve Bank di New York, scrivono:
“Supponiamo che una banca fornisca un nuovo prestito di $20 all’azienda X, che aveva già un conto di deposito presso la Banca A. La Banca A effettua il prestito accreditando il conto dell’azienda X di $20. La Banca A ha ora una nuova attività (il prestito fornito all’azienda X) e una passività supplementare (l'aumento del deposito dell’azienda X presso la banca A). Ma soprattutto, la banca A ha ancora le riserve (invariate) nel suo conto. In altre parole, il prestito all’azienda X non diminuisce in alcun modo le riserve possedute dalla banca A”.
In altre parole, le passività delle banche non sono risparmi a livello aggregato o macroeconomico, anche se a livello microeconomico possono apparire tali. Il risparmio è una variabile di stato, che può spesso aggregarsi in un processo lento difficile da intermediare interamente ed efficacemente, e seguendo alla lettera un tale processo le banche non sarebbero in grado di erogare i prestiti, causando le rapide espansioni e contrazioni del credito che sempre più frequentemente vengono osservate nella pratica. Piuttosto, le passività bancarie sono una forma particolare di denaro che può essere creato e distrutto in un attimo, con un semplice clic su un computer di una banca privata. L'importanza critica di questo fatto non sembra essere stata percepita nella maggior parte dei testi di macroeconomia moderna che descrivono in particolare il sistema bancario e monetario, ad eccezione di pochi economisti e studiosi isolati.
Il nostro modello considera questa caratteristica propria delle banche in vari modi. In primo luogo, essa introduce degli agenti non bancari che sono principalmente vincolati a prendere in prestito denaro per il solo scopo di generare sufficienti depositi per effettuare le loro transazioni. Questo significa che spesso richiedono prestiti e contemporaneamente fanno depositi presso le banche, come accade molte volte nel mondo reale con famiglie e imprese. Secondo, il modello introduce agenti finanziariamente non vincolati che non sono costretti a prendere in prestito dalle banche. I loro risparmi sono costituiti da più attività tra cui investimenti relativamente stabili riferiti a beni immobiliari, titoli di stato e depositi. Questo significa che una vendita di attività in beni immobiliari da questi agenti verso agenti vincolati dal credito (o di titoli di stato alle banche) può comportare automaticamente la nascita di un nuovo credito bancario, e di conseguenza la creazione di nuovi depositi che vengono aperti al solo scopo di pagare quei beni. Terzo, anche per i prestiti convenzionali a copertura degli investimenti, la trasmissione avviene sempre dal prestito verso i risparmi e non viceversa. Quando le banche decidono di prestare di più a fini di investimento, a causa del maggiore ottimismo sulle condizioni del ciclo economico, non fanno altro che creare ulteriore potere d'acquisto per gli investitori accreditando i loro conti, ed è questo potere di acquisto che rende l'investimento, e quindi il risparmio, possibile.
Infine, il problema può essere ulteriormente chiarito analizzando la questione dal punto di vista dei depositanti. Assumeremo, sulla base delle evidenze empiriche, che la domanda di nuovi depositi è molto sensibile rispetto al tasso di interesse. Pertanto, se i depositanti, per un dato tasso di interesse, decidono di iniziare a depositare fondi supplementari presso le banche, in assenza di volontà o possibilità dei banchieri di fare nuovi prestiti aggiuntivi, il risultato finale sarebbe praticamente un’invariata quantità di depositi e prestiti. Il motivo è che le banche possono decidere di pagare un tasso di interesse leggermente più basso sui depositi, e di conseguenza questo sarebbe sufficiente a ridurre fortemente la richiesta di deposito senza variare materialmente i costi di raccolta dei fondi e quindi il volume dei prestiti. La decisione finale sulla quantità di depositi in denaro nell'economia è quindi quasi esclusivamente una scelta delle banche e si basa sul loro ottimismo o grado di fiducia riguardo le condizioni dell’economia. Mentre coloro che hanno necessità di credito si devono adeguare alle scelte delle banche, cosa che invece non avviene nel sistema descritto dal Piano di Chicago dove le banche fungono da semplici intermediari e si rendono disponibili a fornire i prestiti ove esistono le necessarie condizioni di garanzia sul rimborso, limitandosi a guadagnare sullo scarto di interesse fra i soldi prestati alle banche dal governo e quelli prestati dalle banche ai prenditori di fondi.
Il nostro modello omette infine completamente altre due grandezze monetarie: i contanti (cash) fuori dalle banche e le riserve delle banche detenute presso la Banca Centrale. Questo perché sono i soldi creati privatamente attraverso i depositi bancari a svolgere il ruolo centrale nell'attuale sistema monetario degli Stati Uniti, mentre il denaro emesso dal governo svolge un ruolo trascurabile quantitativamente e concettualmente. Ad ogni modo dovrebbe essere ormai appurato che il denaro emesso dal nulla dal governo e quello creato dal nulla dal settore bancario privato sono entrambe forme di moneta fiat, perché l'accettabilità dei depositi bancari per le transazioni commerciali e ufficiali è stata più volte decretata per legge, al pari della moneta emessa direttamente dal governo. Come spiegheremo nella seconda sezione, praticamente tutte le monete nella storia, compresi i metalli preziosi, hanno ricevuto la maggior parte o tutto il loro valore tramite una decisione sovrana del governo riguardo l’obbligo di accettabilità, piuttosto che dal loro valore intrinseco.
Uno studio sulla quantità dei contanti in valuta Dollaro USA detenuti fuori dalle banche rivela che alla fine degli anni novanta tale forma di circolante ammontava a circa il 5% del PIL per gli Stati Uniti, ma che il 95% di questi contanti era posseduto da stranieri o transato nell'economia sommersa. Questo significa che il contante fuori dalle banche in circolazione nell'economia ufficiale degli Stati Uniti è pari ad uno striminzito 0,25% circa del PIL, mentre potremo facilmente verificare e abbiamo già detto che le passività bancarie utilizzate come strumento di pagamento e transazione nell’attuale sistema finanziario degli Stati Uniti, compreso il sistema delle banche ombra, arrivano a circa il 200% del PIL. La vera moneta moderna sono quindi i depositi bancari elettronici, mentre i contanti sono solo uno strumento marginale di pagamento che ha davvero poca rilevanza all’interno del circuito economico, commerciale e finanziario di un paese.
Anche le riserve delle banche detenute presso la Banca Centrale sono generalmente trascurabili in dimensione, eccetto naturalmente dopo l'inizio della crisi finanziaria del 2008, quando la Banca Centrale ha dovuto iniettare immense quantità di riserve nei conti delle banche per salvare l’intero sistema. Ma questo elemento quantitativo è molto meno importante rispetto alla circostanza che le riserve non giocano praticamente alcun ruolo significativo nella determinazione degli aggregati monetari più ampi. Il motivo è che il "moltiplicatore dei depositi" descritto nei libri di testo universitari di economia, dove gli aggregati monetari sono creati e decisi su iniziativa della Banca Centrale attraverso un'iniziale iniezione di denaro ad alto potenziale nella sistema bancario che viene poi moltiplicato attraverso i prestiti successivi tra le banche, ribalta completamente l'effettivo funzionamento del meccanismo di trasmissione monetaria. Questo dovrebbe essere assolutamente chiaro sotto l’attuale regime di politica monetaria basato sull’obiettivo primario dell'inflazione (inflation targeting), in cui la Banca Centrale decide e controlla un tasso di interesse di riferimento e deve essere disposta a fornire riserve illimitate non appena le banche domandano riserve a quel tasso. Ma, come dimostrano altri studi, la disponibilità delle riserve della Banca Centrale non ha mai vincolato le banche e la loro attività creditizia neppure durante il periodo degli anni settanta e ottanta, quando la Banca Centrale aveva scelto ufficialmente come obiettivo di politica monetaria la dimensione degli aggregati monetari (monetary aggregates targeting).
Questi studi mostrano che gli aggregati monetari più ampi, che sono guidati da decisioni di prestito delle banche, hanno influenzato il ciclo economico, mentre gli aggregati monetari più piccoli (contanti e riserve) hanno avuto scarsa importanza. In altre parole, in ogni momento, quando le banche chiedono riserve, la Banca Centrale è obbligata a fornirle. Sulla domanda di riserve pertanto non viene imposto alcun vincolo e il moltiplicatore dei depositi è semplicemente, come sintetizzato bene dalle parole di alcuni brillanti economisti, un mito di fantasia che non ha mai funzionato e avuto riscontri pratici nella realtà. Ed è appunto per questo motivo che le banche private hanno mantenuto quasi completamente il controllo del processo di creazione del denaro. E questo naturalmente è anche il motivo per cui il quantitative easing, almeno nella forma utilizzata oggi che fornisce soltanto nuove riserve alle banche private e non al settore pubblico, può essere assolutamente inefficace se le banche decidono che concedere prestiti rimane ancora un’attività troppo rischiosa.
Parte II: Breve storia della moneta dalle origini ad oggi
Nella seconda parte del documento Piano di Chicago Rivisitato, gli autori procedono ad una breve ma molto significativa storia della moneta, per mettere in evidenza soprattutto un concetto: fin dalla nascita delle prime società antiche, la moneta e la sua gestione è sempre stato uno strumento saldamente nelle mani delle autorità che detenevano il governo di quella stessa società, determinandone le linee guide di sviluppo economico, politico e civile. La visione invece prettamente liberista di una moneta-merce che nasce in ambito privato, come mezzo di scambio accettato convenzionalmente dai mercanti per agevolare gli scambi commerciali, è sempre stata una parentesi abbastanza limitata e circoscritta, un’eccezione all’interno della più comune moneta di stato imposta per legge dalle autorità. Una conclusione non nuova, dato che come sostengono per esempio gli economisti della Modern Money Theory, fra cui lo stesso Randall Wray, da Keynes in poi la certezza che la moneta sia un affare di stato si perde nella notte dei tempi. La leggenda invece che fa iniziare la nascita della moneta dall’utilizzo delle conchiglie per arrivare dopo uno spontaneo processo di selezione naturale fino al più affidabile e resistente oro, che doveva migliorare in termini di spazio, di tempo, di scambi possibili le ben note limitazioni del baratto fra due soli individui, è appunto poco più di questo: una favola, una leggenda, che non trova riscontro in nessuno dei documenti antichi studiati dagli storici e antropologi più accreditati.
Ma c’è un altro elemento che emerge chiaramente da questa interessante disamina storica, riguardante il ruolo stesso dell’economia all’interno di una società: la moneta, così come qualsiasi altro strumento usato dai governanti per semplificare, normare, regolare la vita economica di una certa comunità, ha in primo luogo uno scopo sociale, politico, giuridico e solo in un secondo momento quello contabile, di mero misuratore della ricchezza finanziaria posseduta dai cittadini. La moneta non è un semplice mezzo di accumulazione della ricchezza, ma uno strumento utile per consentire ai governanti una corretta redistribuzione e valorizzazione di quelle che sono i reali fattori su cui si fonda una società che intende rigenerarsi e perpetuarsi nel futuro: il lavoro, l’operosità, l’ingegno, la creatività di tutti i suoi cittadini, da quelli che con fatica si dedicavano alle attività manuali nelle campagne fino a quelli che intessevano le trame politiche, organizzative, finanziarie all’interno delle città. Una società che in nome della legittimazione dei crediti e dei debiti tra le controparti distrugge le prerogative reali e i beni prodotti da un’intera economia non può andare molto lontano. E non a caso i governanti più accorti e illuminati del passato non ci pensavano due volte a cancellare periodicamente tutto l’ammasso dei debiti e dei crediti accumulati, per consentire agli agenti economici di riprendere a produrre regolarmente e alla società tutta di liberarsi da un giogo altrimenti ferale. La moneta quindi è un concetto eminentemente politico e chi controlla l’emissione della moneta si attribuisce anche il potere politico di indirizzare e governare un'intera comunità. Dicono che la storia insegna, sarà vero?
Il Piano di Chicago nella Storia del Pensiero Monetario
Lo storico della moneta Alexander Del Mar (foto a destra) nel 1895 scrive: “Come scelta politica gli economisti non si prendono la briga di studiare la storia della moneta; è molto più facile per loro immaginare questa storia e dedurre i principi di questa conoscenza immaginaria”. Del Mar ha scritto più di un secolo fa, ma le sue conclusioni possono ancora applicarsi oggi. Un ottimo esempio è la classica spiegazione presente nei libri di testo sulle origini della moneta, dove viene sostenuto che il denaro prende le mosse dalle transazioni effettuate nel commercio privato, per superare i problemi tipici del baratto. Come mostrano diversi storici dell’economia, sulla base di ricerche antropologiche e sociologiche molto accurate che vanno indietro nel tempo di millenni, non c'è uno straccio di prova a sostegno di questa tesi. Il baratto è stato uno strumento di commercio praticamente inesistente nelle società primitive e antiche, mentre invece i primi tentativi di organizzazione delle transazioni commerciali prendono spunto da rudimentali ma elaborati sistemi di credito in cui l’unità di conto utilizzata veniva tipicamente denominata in determinate quantità di prodotti agricoli di base, quali il grano, la carne bovina e altri prodotti. Vengono portati dagli storici parecchi esempi e riferimenti come prova tangibile dell’esistenza di questi sistemi di credito, e di come i regimi monetari successivi abbiano origine da iniziative dello Stato, delle istituzioni religiose del Tempio, delle congregazioni sociali e non da esigenze di semplificare le relazioni commerciali tra privati.
Qualsiasi discussione sulle origini del denaro non è di interesse puramente accademico, perché porta direttamente a un dibattito sulla natura del denaro, che a sua volta ha una vasta risonanza critica su argomenti molto delicati e attuali che riguardano per esempio chi e come dovrebbe controllare oggi l'emissione della moneta. In particolare, la tradizione che fa risalire l’origine del denaro alle transazioni commerciali tra privati può essere attribuita agli scritti di Adam Smith (1776), che sono stati spesso utilizzati come principale argomentazione per legittimare la continua delega ai privati dell'emissione e del controllo della moneta. Fino a tempi recenti questo schema puramente didattico ma poco realistico ha assunto principalmente la forma di fondamento teorico dei sistemi monetari basati sui metalli preziosi, specialmente quando si trattava di istituire regimi di libera coniazione dei metalli in monete. Anche se ci può essere a volte un notevole coinvolgimento del governo centrale in tali sistemi, la circostanza più diffusa è che in pratica questi metalli preziosi tendevano ad accumularsi privatamente nelle mani dei ricchi, che avrebbero poi prestato ad interesse la parte eccedente. Dal XIII secolo in poi, questo sistema basato sui metalli preziosi è stato accompagnato e sempre più soppiantato, in Europa, dall’emissione privata di moneta bancaria, più propriamente chiamata credito. D'altra parte, la corretta versione antropologica e sociale dell’origine del denaro è sempre più a sostegno dell’emissione della moneta da parte del governo e del controllo della circolazione secondo complessi apparati giuridici ed istituzionali. In pratica questa doppia circostanza, pubblica e privata, ha assunto nel tempo, fino ai giorni nostri, la forma di emissione di banconote o monete statali prive di interesse, insieme ai sistemi privati di depositi bancari elettronici che essendo collegati al credito sono invece caricati da un interesse.
C'è un altro problema poi che tende a confondersi con il dibattito molto più fondamentale riguardante il controllo dell'emissione del denaro, vale a dire la discussione sulla prevalenza della moneta-merce "reale" con un sottostante di metalli preziosi e la moneta fiat, che non ha alcun sottostante. Questo dibattito tuttavia è principalmente un diversivo di scarsa importanza, perché anche durante i regimi storici basati sui metalli preziosi, il motivo principale che conferiva un alto valore ai metalli è stato proprio il loro utilizzo come strumento monetario, che derivava appunto da una decisione volontaria (fiat) del governo e non dalle qualità intrinseche dei metalli stessi. Ad esempio, in molte delle società antiche della Grecia l’oro non era intrinsecamente prezioso a causa della sua eccessiva scarsità, dato che nel corso dei secoli le congregazioni religiose dei Templi ne avevano accumulato grandi quantità. Ma le monete d'oro cominciarono tuttavia ad essere molto apprezzate, a causa della decisione fiat pubblica di dichiararlo forma di denaro a tutti gli effetti. Un esempio più recente è il crollo del prezzo dell'argento rispetto all'oro seguito alla diffusa demonetizzazione dell'argento iniziata a partire dal 1870.
Questi problemi vengono spesso confusi nell’opera di Adam Smith, che adottò la primitiva visione della moneta-merce, nonostante ai suoi tempi l'allora privata Banca d'Inghilterra avesse già iniziato ad emettere una moneta cartacea fiat, il cui valore fu essenzialmente indipendente dal costo di mercato dei metalli preziosi, che ne rappresentavano l’ipotetico sottostante. Inoltre, come Smith certamente sapeva, la Banca d’Inghilterra e le banche private potevano creare tranquillamente delle scritture contabili collegate ai prestiti richiesti dei clienti mutuatari, che non avevano precedentemente effettuato alcun deposito di monete metalliche (o anche di banconote) e tuttavia adesso potevano disporre dei nuovi soldi presenti sui depositi scritturali. Fortunatamente in tempi recenti, il dibattito storico riguardante la natura e il controllo del denaro è stato oggetto di parecchi studi, che in modo magistrale ripercorrono la storia delle antiche civiltà della Mesopotamia, della Grecia e di Roma. Come molti studiosi hanno illustrato, l’emissione privata di moneta ha ripetutamente portato a gravi problemi sociali nel corso della storia, a causa dell’usura associata con l’aumento dei debiti privati. Questo termine usura non deve essere usato soltanto nella sua comune ma semplicistica definizione di "interesse eccessivo", ma piuttosto come "prendere qualcosa in cambio di niente", attraverso l'abuso sistematico del sistema monetario di un’intera nazione per il mero guadagno di pochi privati.
Storicamente questo fenomeno ha preso due forme principali. La prima forma di usura è l'appropriazione privata dei vantaggi di rendimento del denaro di una società. Il denaro privato deve essere preso in prestito ad un tasso positivo di interesse, mentre i possessori di quel denaro, a causa del beneficio non pecuniario in senso stretto di avere della liquidità, sono contenti di ricevere zero o bassi interessi sui loro depositi. Pertanto, mentre parte della differenza di interesse tra i tassi di prestito e tassi di depositi è dovuta ad un premio collegato al rischio di credito, un’altra parte è garantita dai benefici associati per convenzione al possesso della liquidità. Questa differenza è stabilita a monte da un piccolo gruppo di persone che possiede il privilegio di creare privatamente denaro e non di rado tale privilegio, causa di enormi disparità, è spesso originariamente acquisito a seguito di intensi comportamenti aggressivi o speculativi. La questione dello scarto di interesse tra tassi di prestito e di deposito risulta determinante per capire dove si annidano i vantaggi di chi poi monopolizza il processo di intermediazione: in particolare alti tassi di prestito e bassi tassi di deposito sono una conseguenza dell’importanza assunta dalla liquidità nel tempo.
La seconda forma di usura è la capacità dei creatori privati del denaro di manipolare l’offerta di moneta a loro beneficio, producendo un'abbondanza di credito e quindi soldi in periodi di espansione economica, con relativo aumento dei prezzi dei beni, seguito da una contrazione del credito e quindi soldi in tempi di recessione economica, con la conseguente riduzione dei prezzi delle merci. Questo meccanismo ha funzionato spesso nell’antichità, seguendo in pratica lo stesso andamento di sviluppo dei cicli dell’agricoltura, e ha condotto ripetutamente al fallimento sistematico dei mutuatari, con relativa confisca dei beni reali utilizzati come garanzia del credito e quindi concentrazione della ricchezza nelle mani di pochi finanziatori. Dal punto di vista delle conseguenze macroeconomiche di questi cicli del credito e dell’economia reale importa poco capire se questo rappresenta una deliberata e dannosa manipolazione del circuito del credito, o si tratta di una caratteristica intrinseca di un sistema basato sulla creazione privata di denaro. In ogni caso le conseguenze sono altamente dannose per la stabilità economica, sociale e politica di un’intera comunità, visto che chi fornisce il credito in periodo di espansione rastrella poi ricchezza reale in periodo di contrazione, con le ovvie tensioni e rivendicazioni sociali delle popolazioni vessate.
Tra gli storici sono abbastanza note le crisi causate da eccesso di debito nell'antica Mesopotamia, che nel corso dei millenni hanno portato al divieto di usura e/o alla remissione periodica del debito accumulato (“pulitura delle tavole di ardesia”), come riportato nei testi sacri delle principali religioni medio-orientali. Il più antico esempio conosciuto di tali crisi di debito nella storia della Grecia sono le riforme 599 A.C. compiute da Solone, in risposta ad una grave crisi di debito dei piccoli agricoltori, causata dal notevole carico di interesse associato alla coniazione privata gestita da una ricca oligarchia. È estremamente illuminante notare come le riforme di Solone, sebbene molto antiche, già contenevano molti elementi di ciò che Henry Simons (1948), uno dei promotori principali del Piano di Chicago, più tardi indicherà come i fattori discriminanti di una “buona società finanziaria”. In primo luogo, Solone decretò la cancellazione dei debiti e la restituzione agli agricoltori delle terre che erano state confiscate dai ricchi creditori. In una seconda fase le materie prime agricole sono state monetizzate, fissando un tetto ufficiale dei prezzi che ne interrompesse la speculazione. Dato che la fonte principale del reddito dei debitori agricoli necessario a rimborsare i prestiti dipendeva dal valore di queste materie prime, la monetizzazione trasformò la finanza del debito in qualcosa di più vicino ad una finanza di mercato. In terzo luogo, Solone aumentò molto l’offerta di moneta emessa dal governo, che essendo priva di debiti all’origine ridusse molto il ricorso al debito privato. Le riforme di Solone ebbero così tanto successo che 150 anni dopo, all'inizio della Repubblica Romana, fu inviata una delegazione in Grecia per studiare l’intero impianto giuridico.
Questo stesso schema fu alla base infatti della fondazione del sistema monetario romano del 454 A.C. (Lex Aternia) che durò fino al tempo delle guerre puniche. Il collegamento fra questi due antichi sistemi monetari indirizzerà quasi tutti i successivi studi tecnici e le più moderne interpretazioni. Questo è accaduto per esempio attraverso gli insegnamenti di Aristotele che avranno un'influenza determinante per tutto lo sviluppo del pensiero occidentale. Nell’Etica, Aristotele afferma chiaramente la superiorità della teoria della moneta di stato o istituzionale, respingendo categoricamente qualsiasi concetto di denaro basato sulle materie prime o sul commercio privato, dicendo: "I soldi esistono non per natura ma per legge". Nonché la condanna esplicita del regime degli interessi: “Il denaro non può generare denaro”. I dialoghi di Platone contengono simili considerazioni. Questa intuizione si è manifestata poi in molti sistemi monetari del tempo, che contrariamente a un pregiudizio popolare tra gli storici monetari erano basati su una moneta fiat di stato piuttosto che su una moneta-merce con un preciso valore intrinseco. Gli esempi includono il sistema estremamente riuscito degli Spartani (circa 750-415 A.C.), introdotto da Licurgo, che era basato su dischi di ferro di basso valore intrinseco, il sistema ateniese (390-350 A.C.), basato sul rame e soprattutto i primi sistemi monetari romani (circa 700-150 A.C.), basati su tavolette di bronzo, poi diventate monete, il cui valore intrinseco era molto inferiore rispetto al loro valore nominale.
Molti storici hanno in parte attribuito l'eventuale crollo della Repubblica Romana all’ascesa di un’agguerrita plutocrazia che ha accumulato immense ricchezze private a scapito della restante cittadinanza. La loro egemonia è stata facilitata dall’introduzione di un sistema monetario basato prima sull’argento e poi sull’oro e interamente controllato dai privati, a prezzi che eccedevano molto il precedente costo delle materie prime, soprattutto durante il periodo di emergenza delle guerre. Con il crollo di Roma molte delle esperienze antiche e delle conoscenze monetarie si persero in Occidente. Ma gli insegnamenti di Aristotele rimasero molto importanti attraverso la loro influenza sugli scolastici, tra cui San Tommaso d’Acquino (1225-1274). Questa può essere in parte una delle ragioni che, fino alla rivoluzione industriale, mantenne il controllo monetario in Occidente nelle mani dei governanti o dei religiosi, rendendolo generalmente inseparabile da chi deteneva la sovranità ultima nella società. Tuttavia, questo sistema era destinato a cambiare rapidamente, e gli inizi possono essere fatti risalire alla prima comparsa di banche private dopo la caduta di Bisanzio nel 1204, con i governanti sempre più costretti ad affidarsi ai prestiti dei banchieri privati per finanziare le guerre. Ma nonostante questi rapidi cambiamenti il controllo maggiore del sistema monetario rimase in mano dei sovrani ancora per parecchi secoli. La Banca di Amsterdam nei Paesi Bassi (1609-1820) era ancora di proprietà del governo e manteneva una rigida riserva del 100% sui depositi. I Mixt Money dell'Irlanda (1601) aprirono un caso legale in Inghilterra che confermò all’epoca il diritto del sovrano di istituire una moneta di conio metallico priva di valore, ma accettata perché a corso legale.
Fu l'English Free Coniage Act del 1666, che consentì per la prima volta il controllo a norma di legge dell'offerta di moneta in mani private, a rappresentare la base giuridica sulla quale si effettuò il passaggio all’emissione privata di moneta controllata dalla Banca d'Inghilterra nel 1694. Questo episodio costituisce uno dei più eclatanti e importanti esempi di rinuncia del potere del sovrano sulla gestione del sistema monetario, non solo per quanto riguarda il controllo della Banca Centrale, ma anche del complesso degli interessi bancari privati che ne scaturivano. I secoli seguenti avrebbero fornito ampie opportunità di confrontare i risultati ottenuti da un sistema di emissione di denaro controllato dal governo o da privati. Gli esiti per il Regno Unito sono abbastanza chiari. Shaw (1896) ha esaminato gli archivi storici dei monarchi inglesi e ha scoperto che, con una sola eccezione (Enrico VIII), il re aveva usato la sua prerogativa monetaria sovrana responsabilmente a beneficio della nazione, con nessuna crisi finanziaria. Sull’altro versante, Del Mar (1895) rileva invece come il Free Coniage Act abbia inaugurato una serie interminabile di crisi da panico commerciale e disastri che a quel tempo erano completamente sconosciuti, calcolando anche che tra il 1694 e 1890 non passarono mai venticinque anni consecutivi senza una crisi finanziaria in Inghilterra.
I principali sostenitori di questo sistema di emissione di denaro privato furono Adam Smith (1776) e Jeremy Bentham (1818), i cui argomenti erano basati su un concetto sbagliato di moneta derivata dalle materie prime. Ma una lunga serie di illustri pensatori hanno sostenuto la tesi a favore di un ritorno (o, secondo il paese e il periodo, un miglioramento) ad un sistema di emissione di denaro controllato dal governo, con il valore intrinseco del metallo monetario (o altro materiale) di non rilevante importanza. La lista dei loro nomi, nel corso dei secoli, include John Locke (1692, 1718), Benjamin Franklin (1729), George Berkeley (1735), Charles de Montesquieu (1748), Thomas Paine (1796), Thomas Jefferson (1803), David Ricardo (1824), Benjamin Butler (1869), Henry George (1884), Georg Friedrich Knapp (1924), Frederick Soddy (1926, 1933, 1943), Papa Pio XI (1931) e l’arcivescovo di Canterbury (1942).
L'esperienza monetaria degli Stati Uniti fornisce lezioni molto simili a quelle del Regno Unito. Le banconote cartacee Coloniali emesse dai singoli Stati fu uno dei più grandi vantaggi economici del paese e la soppressione da parte degli inglesi di tali banconote è stato secondo molti storici uno dei motivi principali e scatenanti della rivoluzione americana. La valuta Continentale emessa durante la guerra di indipendenza fu uno strumento essenziale che consentì al nuovo Congresso americano di finanziare le spese di guerra. Non ci fu alcuna emissione fuori controllo da parte delle colonie e l'unica ragione perché l'inflazione alla fine prese piede fu la massiccia contraffazione e il sabotaggio della moneta effettuato sistematicamente dagli inglesi. Il governo inoltre gestì correttamente e responsabilmente l'emissione delle banconote nei periodi 1812-1817 e 1837-1857. I Greenbacks (vedi sopra) emessi da Lincoln durante la guerra civile erano ancora uno strumento fondamentale per il finanziamento delle spese di guerra e come ampiamente documentato, la loro emissione era gestita responsabilmente, facendo registrare una minore inflazione rispetto al finanziamento delle spese di guerra avvenuto durante la prima guerra mondiale. Molti documenti confermano i persistenti tentativi da parte del settore delle banche private, durante tutto il XIX secolo, di ritirare i Greenbacks dalla circolazione, insieme ai vari fenomeni di contraffazione che ne rovinarono spesso il corso.
Infine, il sistema Aldrich-Vreeland del periodo 1907-1913, dove l'emissione di denaro era controllato dal governo attraverso l’Ente Controllore della Valuta, era amministrato molto efficacemente e addirittura ebbe come unica pecca una certa tendenza ad essere deflazionistico piuttosto che inflazionistico. La Presidenza di Van Buren innescò la depressione del 1837 insistendo con la regola che l'emissione di moneta da parte del governo doveva avere una copertura al 100 % di oro/argento. Questa limitazione forzata completamente inutile si tradusse in un’offerta di soldi insufficiente per un'economia in crescita. Anche per quanto riguarda l'esperienza americana, i risultati ottenuti con la gestione privata dell’emissione di denaro sono stati molto peggiori. Le banche private e in particolare la prima e soprattutto la seconda banca privata degli Stati Uniti hanno provocato ripetutamente cicli economici disastrosi a causa di eccessiva espansione monetaria iniziale accompagnata da livelli di debito elevato, seguiti da deflazione e contrazione monetaria e creditizia, con i banchieri che raccoglievano alla fine le garanzie collaterali dei debitori inadempienti, contribuendo così a una crescente concentrazione della ricchezza. Enormi perdite sono state causate anche da emissione di banconote spurie da parte di piccole banche private nel periodo 1810-1820 e simili esperienze continuarono per tutto il secolo. La massiccia espansione del credito privato, nel periodo che porta alla Grande Depressione del 1929, era un altro esempio di un ciclo di espansione-contrazione indotto dalle banche private, anche se la gravità è stata molto amplificata da errori di politica monetaria della stessa Federal Reserve.
Infine, una breve trattazione su un esempio molto citato dai fautori del controllo privato dell’emissione del denaro: l'iperinflazione tedesca del 1923, con l’avvento della Repubblica di Weimar, che viene indicata da molti come l’effetto disastroso dell’eccessiva stampa di denaro da parte del governo. Il Presidente della Reichsbank dell’epoca, Hjalmar Schacht, mise per iscritto le vere cause di tale disastro finanziario nel 1967. In particolare, confermò che nel maggio 1922 gli alleati avevano insistito molto sulla concessione e sul passaggio del controllo della Reichsbank ai privati. Questa istituzione privata poi ha consentito alle banche private di emettere enormi quantità di valuta, fino a metà del denaro in circolazione era moneta bancaria privata che la Reichsbank prontamente scambiava in marchi tedeschi (Reichmarks) su richiesta. La Reichsbank privata aveva inoltre abilitato anche molti speculatori a vendere a breve o allo scoperto la valuta, che era già sotto forte pressione a causa del trasferimento dovuto al problema dei pagamenti di riparazione di guerra già sottolineato da Keynes (1929). Come noto il problema del trasferimento sorge quando un grande debito con l'estero è denominato in valuta estera, ma deve essere servito tramite aumenti di entrate in valuta nazionale. Questo conduce al rapido deprezzamento della valuta nazionale e rende sempre più difficile il servizio del debito.
La Banca Centrale concedeva su richiesta elevati prestiti di Reichsmark agli speculatori, che questi ultimi potevano scambiare con le valute estere quando le vendite allo scoperto di marchi tedeschi maturavano. Quando Schacht fu nominato governatore, alla fine del 1923, ha smesso di convertire su richiesta il denaro bancario privato in Reichsmark, ha interrotto anche la concessione su richiesta di prestiti in Reichsmark, e inoltre ha emesso il nuovo Rentenmark non convertibile in valute estere. Il risultato fu che gli speculatori sono stati isolati e l'iperinflazione è stata fermata. Un ulteriore supporto per la valuta è venuto dal piano Dawes che ha ridotto significativamente i pagamenti di riparazione irrealisticamente elevati. Questo episodio può quindi chiaramente non essere incluso tra i casi di stampa ed eccessiva creazione di denaro da parte di una Banca Centrale gestita dal governo, essendo stato causato da una combinazione fatale di costi di riparazione eccessivi e di creazione massiccia di denaro per mezzo dei banchieri e degli speculatori privati, sostenuti e spalleggiati da una Banca Centrale privata. Occorre sottolineare che molti dei più recenti casi di iperinflazione nei mercati emergenti hanno avuto luogo in presenza di problemi di trasferimento di grandi dimensioni e di intensa speculazione privata contro la moneta. Ma una valutazione dettagliata delle esperienze storiche dei mercati emergenti va oltre la portata del presente documento.
Per essere onesti, ci sono stati naturalmente episodi storici dove la valuta emessa dal governo è crollata a causa dell’alta inflazione. Ma le lezioni ricavate da questi episodi sono così ovvie e così scorrelate dal fatto che il controllo dell’emissione monetaria fosse esercitata dal governo, che non sarebbe necessario approfondire oltre l’argomento. Queste lezioni insegnano soprattutto due cose: in primo luogo, non bisogna nominare un criminale conclamato e giocatore d'azzardo, o personaggi simili, come responsabile del sistema monetario nazionale (1717-1720: vicenda di John Law in Francia). In secondo luogo, non bisogna iniziare una guerra e se una nazione decide di farlo, non deve perderla (le guerre, soprattutto quelle perdute, possono distruggere qualsiasi valuta, indipendentemente dal fatto che il controllo monetario è esercitato dal governo o da soggetti privati).
Per riassumere, la Grande Depressione è stata solo l'ultimo episodio storico a suggerire che il controllo privato della creazione della moneta ha conseguenze molto più problematiche rispetto all’emissione di denaro gestita dal governo. Parecchi importanti economisti del tempo erano consapevoli di questo fatto storico. Hanno anche capito chiaramente i problemi specifici della creazione di denaro basato sulle banche private, compresa la già rilevante circostanza che l’alto e potenzialmente destabilizzante livello di debito diventa necessario al solo scopo di creare una fornitura sufficiente di nuovo denaro, e il fatto che le banche e il loro volubile ottimismo sulle prospettive economiche e commerciali future condiziona e controlla effettivamente il maggiore aggregato monetario, a prescindere dall’operato della Banca Centrale. La formulazione del Piano di Chicago era la logica conseguenza di queste intuizioni.
Enrico Grazzini è giornalista economico, autore di saggi di economia, già consulente strategico di impresa. Collabora e ha collaborato per molti anni a diverse testate, tra cui il Corriere della Sera, MicroMega, il Fatto Quotidiano, Social Europe, le newsletter del Financial Times sulle comunicazioni, il Mondo, Prima Comunicazione. Come consulente aziendale ha operato con primarie società internazionali e nazionali.
Ha pubblicato con Fazi Editore "Il fallimento della Moneta. Banche, Debito e Crisi. Perché bisogna emettere una Moneta Pubblica libera dal debito" (2023). Ha curato ed è co-autore dell'eBook edito da MicroMega: “Per una moneta fiscale gratuita. Come uscire dall'austerità senza spaccare l'euro" ” , 2015. Ha scritto "Manifesto per la Democrazia Economica", Castelvecchi Editore, 2014; “Il bene di tutti. L'economia della condivisione per uscire dalla crisi”, Editori Riuniti, 2011; e “L'economia della conoscenza oltre il capitalismo". Codice Edizione, 2008
Salvatore Minolfi: Le origini della guerra russo-ucraina

 Il Piano di Chicago Rivisitato è a mio avviso, e secondo molti altri più autorevoli analisti, uno dei documenti economici e finanziari più importanti pubblicati nell’ultimo periodo. Un vero caso mondiale, che sta diventando un testo di riferimento per gli studiosi della materia e un’opera divulgativa di culto per tutti gli appassionati. Non vi nascondo che anche io ho letto il documento con molto interesse e stupore, non tanto per i contenuti che nella maggior parte dei casi mi erano già noti (si veda a tal proposito l’ampia trattazione già pubblicata sul movimento economico e culturale Positive Money) ma per il tempismo e le circostanze che ne hanno decretato il successo. Il documento è stato scritto da due economisti americani che lavorano come consulenti per il Fondo Monetario Internazionale FMI: Jaromir Benes e Michael Kumhof. Il committente di questa opera è stato appunto il FMI, che a scanso di equivoci, in calce al documento ha riportato (come spesso accade con i suoi working papers) le testuali parole:
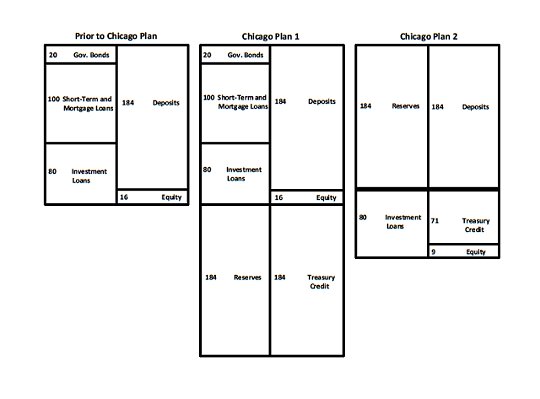
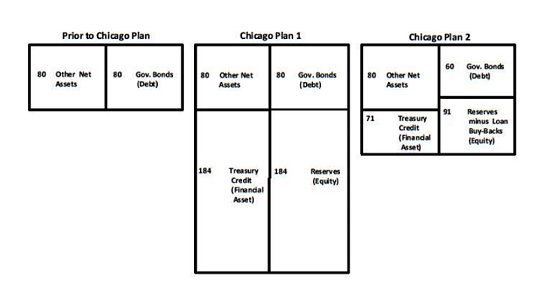




Add comment